IraniCard | ایرانیکارت
- 35.00
- 4,1
- Installationen
- 500.00K
- Preis
- Free
Screenshots
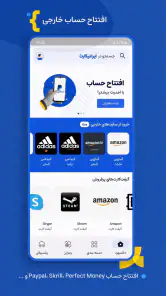
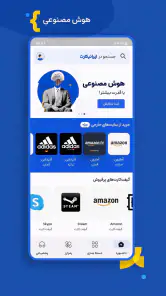
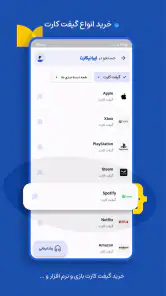
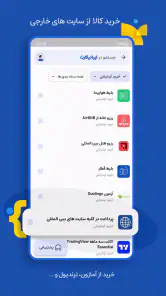
Analyse von Reviewed
Wenn es um das Bezahlen und den Kauf von Produkten im Ausland geht, kennt jeder die Herausforderungen, die damit verbunden sind. Hier kommt die IraniCard ins Spiel. Diese App bietet eine Lösung für all jene, die internationale Transaktionen einfach und bequem abwickeln möchten. In diesem Artikel schauen wir uns die Funktionen und Besonderheiten dieser App genauer an.
Was ich vor dem ersten Schritt erwarten würde
IraniCard ist eine kostenlose Business-App von Paliz Mobile Team. Ihr Schwerpunkt liegt auf Finanzlösungen und damit auf einem Bereich, in dem ein klarer Ablauf wichtiger ist als eine lange Liste glänzender Funktionen. Für mich ist sie vor allem dann interessant, wenn ich eine Zahlung außerhalb der üblichen lokalen Wege organisieren muss und dafür einen zentralen Einstieg auf dem Smartphone suche.
Die App richtet sich erkennbar an Menschen, für die internationale Zahlungen im Alltag eine konkrete Hürde darstellen. Das kann ein Onlinekauf bei einem ausländischen Anbieter sein, aber auch eine Zahlung, die mit beruflichen oder digitalen Diensten zusammenhängt. Entscheidend ist dabei nicht, möglichst viele Zahlungswerkzeuge zu sammeln, sondern den eigenen Zweck vorab zu klären: Was soll bezahlt werden, wer nimmt die Zahlung an und welche Angaben verlangt der Empfänger?
Auf Android läuft die aktuelle Version 3.2.0 ab Betriebssystemversion 8.0. Im Store kommt IraniCard auf eine durchschnittliche Bewertung von 4,1 aus rund 1.300 Bewertungen; mehr als 500.000 Installationen zeigen, dass die App eine große Nutzergruppe erreicht hat. Solche Zahlen helfen bei der Einordnung, ersetzen aber nicht die Frage, ob der konkrete Zahlungsweg zum eigenen Bedarf passt. Ich würde sie als Orientierung verstehen, nicht als Garantie, dass jede Karte oder jede Transaktion überall funktioniert.
Auch die Altersfreigabe ist niedrig angesetzt: Die App ist ab null Jahren eingestuft. Das bedeutet nicht, dass Finanzentscheidungen für Kinder gedacht sind. Wer Konten, Zahlungen oder persönliche Angaben verwaltet, sollte das weiterhin als verantwortungsvolle Aufgabe behandeln und Zugänge nicht unbedacht teilen.
Was ist die IraniCard?
Die IraniCard ist eine Anwendung, die speziell für iranische Nutzer entwickelt wurde, um ihnen den Zugang zu internationalen Zahlungsmöglichkeiten zu erleichtern. Mit der App können Nutzer virtuelle Kreditkarten erstellen, die sie für Online-Einkäufe weltweit verwenden können. Dies eröffnet eine Vielzahl von Möglichkeiten, insbesondere für diejenigen, die in einem Land leben, in dem der Zugang zu internationalen Bankdienstleistungen eingeschränkt ist.
Der Weg von der Installation zur ersten sinnvollen Zahlung
Bei einer Finanz-App würde ich nicht direkt mit einem Kauf beginnen. Erst würde ich die Anwendung installieren, ein Konto anlegen und mir in Ruhe ansehen, welche Informationen für die Registrierung und für den gewünschten Dienst abgefragt werden. Danach würde ich den geplanten Empfänger prüfen und die Zahlungsanforderungen mit dem abgleichen, was die App tatsächlich anbietet. Dieser kleine Zwischenschritt ist praktischer, als erst an der Kasse festzustellen, dass eine bestimmte Zahlungsart oder Kartenangabe nicht akzeptiert wird.
Weitere Meldungen aus unserer Redaktion
Google Kalender ordnet das Chaos des Alltags – und verlangt dafür Nähe zu Google
Bridge Race: Warum die richtige Planke mehr zählt als Tempo
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Die erste erfolgreiche Nutzung muss nicht gleich ein größerer Einkauf sein. Sinnvoller ist ein überschaubarer Vorgang, dessen Betrag und Zweck man eindeutig kennt. Vor dem Bestätigen würde ich Empfänger, Währung, Betrag und eventuelle Zusatzangaben noch einmal lesen. Bei internationalen Zahlungen können schon kleine Abweichungen bei Rechnungsdaten oder Währungsangaben zu Rückfragen führen; sorgfältiges Prüfen spart dann mehr Zeit als hektisches Korrigieren hinterher.
Ich würde außerdem die Angaben des jeweiligen Händlers nicht mit den Möglichkeiten der App gleichsetzen. Ein Dienst kann bestimmte Kartenarten, Länder oder Abrechnungsdetails verlangen. Deshalb ist es ratsam, die Zahlungsseite des Empfängers zuerst zu prüfen und erst danach die passende Option in IraniCard auszuwählen. So wird aus der App kein Versprechen, dass jede Website jede Zahlung annimmt, sondern ein Werkzeug, das man gezielt für einen passenden Vorgang einsetzen kann.
Funktionen, die begeistern
Ein Highlight der App ist die Möglichkeit, mehrere virtuelle Karten zu erstellen. Das bedeutet, dass man für verschiedene Zwecke unterschiedliche Karten nutzen kann, sei es für Abonnements, Einmalkäufe oder sogar für geschäftliche Transaktionen. Zusätzlich bietet die App eine benutzerfreundliche Oberfläche, die einfach zu navigieren ist. Selbst für technisch weniger versierte Nutzer ist die Bedienung ein Kinderspiel.
Mehrere Karten sind besonders dann nützlich, wenn ich laufende Zahlungen von einzelnen Käufen trennen möchte. Eine Karte für ein Abo und eine andere für einen einmaligen Einkauf schafft eine übersichtlichere Zuordnung, als wenn alles über denselben Zahlungsweg läuft. Mein praktischer Tipp wäre, Karten nach ihrem Zweck zu benennen, sofern die App diese Möglichkeit bietet, und anschließend festzuhalten, welche Karte bei welchem Anbieter hinterlegt wurde. So lassen sich spätere Abbuchungen leichter einordnen.
Diese Trennung ist allerdings kein Ersatz für eine Kontrolle der Abrechnungen. Eine virtuelle Karte macht einen Händler nicht automatisch vertrauenswürdig und verhindert nicht von selbst, dass ein Abonnement weiterläuft. Vor einem wiederkehrenden Kauf würde ich deshalb die Kündigungsbedingungen beim Anbieter lesen und mir notieren, wann die nächste Belastung ansteht. Bei einem Einmalkauf wiederum lohnt sich ein kurzer Blick darauf, ob der Betrag tatsächlich einmalig ist oder ob der Händler eine wiederkehrende Zahlung daraus macht.
Für einen beruflichen Einsatz kann eine separate Karte ebenfalls helfen, private und geschäftliche Ausgaben gedanklich auseinanderzuhalten. Ich würde sie aber nicht ohne interne Absprachen für Firmenausgaben verwenden: Zuständigkeiten, Belege und die Dokumentation müssen weiterhin stimmen. Die App kann den Zahlungsschritt erleichtern, sie ersetzt keine Buchhaltung und keine Prüfung, ob eine Ausgabe im jeweiligen Arbeitsablauf zulässig ist.
Ein weiteres bemerkenswertes Feature ist die Sicherheitsfunktion. Die IraniCard stellt sicher, dass alle Transaktionen sicher und verschlüsselt sind. Dies gibt den Nutzern das nötige Vertrauen, um ohne Bedenken im Internet einzukaufen.
Bei Geldangelegenheiten würde ich Sicherheit trotzdem nicht als Grund verstehen, auf Aufmerksamkeit zu verzichten. Ich nutze Finanz-Apps grundsätzlich nur auf einem Gerät, das ich selbst kontrolliere, halte den Zugang privat und prüfe Zahlungsdetails vor einer Bestätigung. Auch eine verschlüsselte Verbindung kann nicht verhindern, dass man auf eine täuschend echte Händlerseite gerät oder versehentlich falsche Angaben eingibt. Der beste Schutz ist eine Kombination aus vorsichtigem Verhalten und den Sicherheitsmaßnahmen der App.
Ein realistischer Alltagstest
Angenommen, ich möchte einen digitalen Dienst aus dem Ausland nutzen und der Anbieter verlangt eine Zahlung mit einer Karte. Ich würde zuerst prüfen, welche Karten und Rechnungsangaben akzeptiert werden. Danach würde ich in IraniCard eine passende virtuelle Karte für diesen Zweck auswählen oder erstellen, die angezeigten Angaben sorgfältig übernehmen und vor dem Abschluss die Währung sowie den Endbetrag kontrollieren. Wenn der Vorgang gelingt, würde ich mir merken, welche Karte mit dem Dienst verknüpft ist und ob die Zahlung einmalig oder regelmäßig anfällt.
Gerade bei einem Abo ist der letzte Punkt leicht zu übersehen. Eine erfolgreiche erste Zahlung beantwortet noch nicht, wann die nächste Abbuchung erfolgt oder wie sich der Dienst kündigen lässt. Ich würde daher die Bestätigung des Händlers aufbewahren und den Verlängerungstermin in meinem Kalender notieren. Falls der Dienst später eine andere Karte verlangt oder eine Zahlung ablehnt, kann ich anhand dieser Notizen schneller unterscheiden, ob das Problem bei den Angaben, beim Anbieter oder bei der gewählten Zahlungsmethode liegt.
Bei einem einmaligen Einkauf würde ich nach der Zahlung ebenfalls kurz prüfen, ob die Bestellung beim Händler als abgeschlossen angezeigt wird. Eine Kartenbelastung und eine bestätigte Bestellung sind nicht immer dasselbe. Diese Kontrolle ist keine besondere Funktion von IraniCard, aber ein sinnvoller Teil des Ablaufs: Erst wenn beide Seiten den Vorgang nachvollziehbar anzeigen, weiß ich, dass ich nicht versehentlich eine Zahlung ohne abgeschlossene Bestellung zurückgelassen habe.
Einfachheit trifft auf Funktionalität
Die Installation und Registrierung in der App ist unkompliziert. Nach dem Herunterladen der App aus dem Play Store oder App Store muss man nur noch ein Konto erstellen und schon kann es losgehen. Die App unterstützt mehrere Währungen, sodass man sich keine Sorgen über Wechselkurse machen muss.
Den letzten Gedanken würde ich im Alltag etwas vorsichtiger auslegen: Mehrere Währungen können die Nutzung erleichtern, aber sie machen Wechselkurse nicht bedeutungslos. Vor dem Bezahlen würde ich immer darauf achten, in welcher Währung der Händler den Betrag ausweist und welche Währung am Ende belastet wird. Wo eine Umrechnung stattfindet, kann der Endbetrag von der Zahl abweichen, die man zuerst auf einer Produktseite gesehen hat. Es ist deshalb sinnvoll, den angezeigten Gesamtbetrag vor dem Bestätigen als maßgeblich zu nehmen.
Auch beim Einrichten hilft ein ruhiger, schrittweiser Start. Ich würde die Kontoangaben exakt so eingeben, wie sie für die Zahlung benötigt werden, und keine Abkürzungen verwenden, wenn ein Formular vollständige Angaben erwartet. Bei einer Ablehnung sollte man nicht sofort denselben Vorgang mehrfach wiederholen. Erst prüfen, ob Kartendaten, Betrag, Währung und Händleranforderungen zusammenpassen; wiederholte Versuche ohne Ursachenprüfung machen die Fehlersuche eher unübersichtlich.
Für Einsteiger ist die wichtigste Frage daher nicht, wie schnell sich möglichst viele Karten anlegen lassen. Wichtiger ist, für den ersten konkreten Zweck eine passende Karte zu wählen, die Angaben sauber zu übertragen und den Abschluss sowohl in der App als auch beim Händler zu kontrollieren. Wer so vorgeht, lernt den Ablauf an einem überschaubaren Beispiel kennen, bevor er weitere Zahlungen organisiert.
Besonders gefällt mir, dass die App ständig aktualisiert wird, um den Nutzern die besten Funktionen und die höchste Sicherheit zu bieten. Die Entwickler haben wirklich darauf geachtet, den Bedürfnissen der Nutzer gerecht zu werden.
Wo es im Vergleich zu Alternativen passt
Im Vergleich zu einer klassischen Bankkarte ist eine virtuelle Karte vor allem für Online-Zahlungen interessant. Sie liegt nicht als physische Karte im Portemonnaie und kann nach ihrem Zweck getrennt eingesetzt werden. Eine herkömmliche Karte kann dagegen bequemer sein, wenn ich im Laden vor Ort bezahlen oder eine Zahlung ohne vorherige Einrichtung erledigen möchte. Wer bereits einen zuverlässig akzeptierten Zahlungsweg besitzt, muss nicht allein wegen zusätzlicher Auswahl wechseln.
Gegenüber allgemeinen Zahlungsdiensten ist IraniCard besonders dann einen Blick wert, wenn der Zugang zu internationalen Zahlungen der eigentliche Engpass ist. Ein allgemeiner Zahlungsdienst kann für lokale Überweisungen oder alltägliche Einkäufe einfacher sein, während IraniCard auf den internationalen Anwendungsfall zielt. Welche Lösung besser ist, hängt deshalb weniger von einer pauschalen Rangfolge ab als davon, wo der Empfänger sitzt, welche Zahlungsarten er annimmt und ob die eigene Nutzung eher gelegentlich oder regelmäßig ist.
Wer lediglich Geld zwischen vertrauten lokalen Konten bewegt, braucht möglicherweise keine zusätzliche App für internationale Zahlungen. Ebenso würde ich IraniCard nicht als Ersatz für eine vollständige Bankanwendung betrachten, wenn ich Kontoführung, alltägliche Überweisungen und weitere Bankdienste in einer einzigen Umgebung erwarte. Der Nutzen zeigt sich dort, wo die virtuelle Karte den konkreten Zahlungsschritt ermöglicht; für Aufgaben außerhalb dieses Bereichs kann ein anderer Dienst direkter sein.
Wo ich genauer hinschauen würde
Die wichtigste Einschränkung liegt für mich in der Abhängigkeit vom jeweiligen Händler. „Online nutzbar“ bedeutet nicht automatisch, dass jede Website jede virtuelle Karte akzeptiert. Händler können eigene Regeln für Karten, Rechnungsanschriften oder wiederkehrende Zahlungen haben. Wenn ein Anbieter eine Transaktion ablehnt, sollte man zuerst dessen Zahlungsbedingungen mit den Kartendaten abgleichen, statt anzunehmen, dass ein Fehler in jedem Fall bei IraniCard liegt.
Auch eine erfolgreiche Zahlung sagt nicht unbedingt alles über den späteren Ablauf aus. Bei Abos können Verlängerungen, Rückerstattungen oder Änderungen der Zahlungsmethode anders behandelt werden als beim ersten Kauf. Ich würde vor größeren oder langfristigen Verpflichtungen die Bedingungen des Händlers lesen und prüfen, wie eine Rückzahlung abgewickelt werden soll. Für einen niedrigen, einmaligen Betrag ist das weniger aufwendig; bei einer regelmäßigen oder geschäftlich wichtigen Zahlung verdient es mehr Aufmerksamkeit.
Ein weiterer Punkt ist die eigene Dokumentation. Wer mehrere virtuelle Karten für verschiedene Zwecke nutzt, kann ohne klare Zuordnung später vergessen, welche Karte bei welchem Dienst gespeichert ist. Eine einfache private Liste mit Händlername, Karten-Zweck und Abonnementstatus genügt oft, um den Überblick zu behalten. Sensible vollständige Kartendaten würde ich dafür nicht in einer ungeschützten Notiz ablegen; festhalten sollte man nur das, was zur eigenen Organisation wirklich nötig ist.
Wenn eine Zahlung nicht klappt, würde ich die Fehlersuche in einer festen Reihenfolge angehen: zuerst den Endbetrag und die Währung prüfen, dann Kartendaten und Händleranforderungen, anschließend den Status der Bestellung kontrollieren. Bei Unsicherheit ist es besser, eine unklare Abbuchung nicht durch weitere Versuche zu verdoppeln. So bleibt nachvollziehbar, welcher Versuch tatsächlich belastet wurde und ob der Händler den Auftrag erhalten hat.
Für wen ich die App empfehlen würde
IraniCard passt am ehesten zu Menschen, die regelmäßig oder gelegentlich einen konkreten internationalen Onlinekauf bezahlen müssen und dafür eine virtuelle Karte nutzen möchten. Besonders sinnvoll erscheint sie mir, wenn sich einzelne Zwecke voneinander trennen lassen sollen, etwa ein digitales Abo und ein separater Einzelkauf. Auch Nutzer, die bereits wissen, welche Zahlungsangaben ihr Anbieter verlangt, können den Ablauf gezielter angehen.
Weniger passend ist sie für jemanden, der eine universelle Finanzzentrale für alle Geldgeschäfte erwartet oder hauptsächlich lokale Zahlungen erledigt. Auch wer ohne vorherige Prüfung davon ausgeht, dass jede internationale Website eine virtuelle Karte akzeptiert, könnte enttäuscht werden. Wenn eine Zahlung unverzichtbar und zeitkritisch ist, würde ich vorab sicherstellen, dass der konkrete Händler die vorgesehene Methode annimmt, und einen geeigneten alternativen Zahlungsweg bereithalten.
Vor der Installation stellt sich oft die Frage, ob die App etwas kostet. IraniCard ist kostenlos erhältlich. Das allein sagt jedoch nichts darüber aus, welche Bedingungen für eine konkrete Zahlung gelten; deshalb würde ich die jeweils angezeigten Kosten und den Endbetrag vor einer Transaktion aufmerksam prüfen, anstatt aus dem kostenlosen Download auf kostenlose Zahlungen zu schließen.
Wer wissen möchte, ob die App auf einem älteren Android-Gerät läuft, kann die Mindestanforderung mit der eigenen Systemversion vergleichen: Unterstützt wird Android ab Version 8.0. Für iOS-Nutzer ist es sinnvoll, die aktuelle Kompatibilität direkt im jeweiligen App Store zu prüfen, bevor sie sich auf einen bestimmten Ablauf verlassen. So beginnt man nicht mit einer Registrierung, die das eigene Gerät möglicherweise nicht unterstützt.
Mein Fazit
Zusammenfassend kann ich sagen, dass die IraniCard eine hervorragende Lösung für alle ist, die regelmäßig internationale Zahlungen tätigen müssen. Sie ist nicht nur benutzerfreundlich, sondern bietet auch die nötige Sicherheit, die man sich beim Online-Banking wünscht. Ich kann diese App nur empfehlen, vor allem für diejenigen, die nach einer zuverlässigen und praktischen Methode suchen, um weltweit zu bezahlen.
Meine Empfehlung gilt mit einer klaren Einschränkung: Ich würde sie als gezieltes Werkzeug für passende internationale Zahlungen einsetzen, nicht als Garantie für jede Website und nicht als Ersatz für sorgfältiges Prüfen. Wer vor dem ersten Kauf Händlerbedingungen, Währung und Betrag abgleicht und virtuelle Karten ordentlich ihren Zwecken zuordnet, startet deutlich souveräner. Für genau diesen Bedarf kann IraniCard den Weg übersichtlicher machen; wer vor allem lokale Bankgeschäfte erledigt, fährt mit seiner gewohnten Lösung wahrscheinlich einfacher.
IraniCard | ایرانیکارت Häufig gestellte Fragen
Für wen ist IraniCard gedacht?
IraniCard richtet sich an Menschen, die Finanzlösungen über eine mobile Anwendung nutzen möchten. Die App ist im Bereich Business angesiedelt und kann für Nutzer interessant sein, die Online-Einkäufe mit virtuellen Prepaid-Karten verwalten wollen. Ob sie zum eigenen Bedarf passt, hängt davon ab, welche Kartenfunktionen und Zahlungsabläufe man benötigt. Vor dem Download lohnt es sich, die beschriebenen Funktionen und Bedingungen sorgfältig zu prüfen.
Was ist IraniCard und wie funktioniert es?
IraniCard ist eine mobile Anwendung, die Nutzern eine einfache Möglichkeit bietet, Prepaid-Karten für Online-Einkäufe zu erwerben und zu verwalten. Mit dieser App können Sie virtuelle Karten erstellen, um sicher online einzukaufen, ohne Ihre persönlichen Bankinformationen preiszugeben. Die App bietet auch Funktionen zur Verwaltung von Ausgaben und zur Überwachung von Transaktionen.
Welche Sicherheitsmaßnahmen bietet IraniCard?
Die Sicherheit der Nutzer steht bei IraniCard an erster Stelle. Die App verwendet eine Zwei-Faktor-Authentifizierung, um den Zugriff zu sichern, und verschlüsselt alle Datenübertragungen, um die Privatsphäre der Nutzer zu schützen. Darüber hinaus bietet die App die Möglichkeit, Karten schnell zu sperren oder zu löschen, falls ein Verdacht auf Betrug besteht.
Kann IraniCard international genutzt werden?
Ja, IraniCard kann für internationale Online-Einkäufe verwendet werden. Die virtuellen Karten sind weltweit akzeptiert, solange der Händler Prepaid-Karten annimmt. Dies macht die App besonders nützlich für Nutzer, die häufig im Ausland einkaufen oder reisen, da sie sich keine Sorgen über Währungsumrechnungen machen müssen.
Welche Gebühren fallen bei der Nutzung von IraniCard an?
IraniCard erhebt eine geringe Gebühr für die Erstellung und Verwaltung von Prepaid-Karten. Diese Gebühren können je nach gewähltem Kartenplan variieren. Es ist wichtig, die Gebührenstruktur im Voraus zu überprüfen, um sicherzustellen, dass sie mit Ihren finanziellen Erwartungen übereinstimmt. Es können auch zusätzliche Gebühren für bestimmte Transaktionen anfallen.
Vorteile
- Benutzerfreundliche Oberfläche
- Vielseitige Zahlungsmethoden
- Schnelle Transaktionen
- Guter Kundensupport
- Sicherheit der Daten
Nachteile
- Regionale Einschränkungen
- Mögliche Gebühren
- Begrenzte Funktionen
- Erfordert Internetverbindung
- Nicht alle Banken unterstützt
- Kategorie
- Business
- Version
- 3.2.0