Wero
- 1.64K
- 3,7
- Installationen
- 1.00M
- Preis
- Free
Screenshots
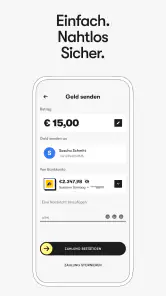
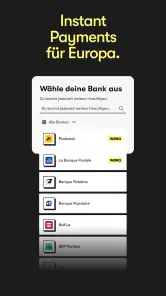
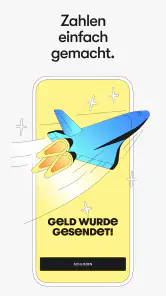
Analyse von Reviewed
Bei einer Zahlungs-App entscheidet für mich nicht nur, ob eine Überweisung schnell erledigt ist. Wichtig ist auch, ob ich dabei den Überblick behalte, die nötigen Schritte sicher verstehe und die App in meinem Alltag ohne unnötige Hürden bedienen kann. Wero ist eine kostenlose Finanz-App von EPI Company SE, die sich an Menschen richtet, die Zahlungen innerhalb Europas unkompliziert abwickeln möchten. Mein Eindruck: Sie ist vor allem dann interessant, wenn die beteiligten Personen und der eigene Zahlungsalltag bereits zu Wero passen. Als universeller Ersatz für jede vertraute Bank- oder Bezahlmethode würde ich sie nicht voraussetzen.
Im Alltag verständlich, aber nicht für jede Situation gleich zugänglich
Lesbarkeit und Orientierung bei einer Zahlung
Bei Finanz-Apps ist eine klare Orientierung mehr als eine Komfortfrage: Wer Geld sendet, sollte vor dem Bestätigen sicher erfassen können, was gerade passiert. Bei Wero würde ich deshalb besonders darauf achten, ob die Zahlungsabsicht, der Empfänger und der nächste Schritt auf dem eigenen Gerät gut erkennbar sind. Die App ist als Zahlungswerkzeug gedacht, nicht als umfassendes Haushaltsbuch. Das kann den Ablauf übersichtlich halten, bedeutet aber auch, dass Nutzerinnen und Nutzer für größere Finanzübersichten weiterhin andere Werkzeuge brauchen können.
Ein praktischer Tipp: Richte die App nicht erst in dem Moment ein, in dem jemand auf eine Rückzahlung wartet. Nimm dir vorher in Ruhe Zeit, die Oberfläche kennenzulernen, die verfügbaren Zahlungswege zu prüfen und eine kleine, alltägliche Zahlung bewusst durchzugehen. So merkst du, ob Beschriftungen und Bestätigungsschritte für dich verständlich sind, ohne dass Zeitdruck dazukommt. Gerade bei Geldgeschäften ist es sinnvoll, Empfängerangaben vor dem Absenden noch einmal zu kontrollieren, statt sich allein auf eine vertraute Optik zu verlassen.
Die Verfügbarkeit auf einem Gerät hängt auch von dessen Software ab: Wero benötigt mindestens Android 9. Wer ein älteres Smartphone nutzt, sollte diese Voraussetzung vor dem Einrichten beachten. Die aktuelle Version ist 1.0.42; bei einer Finanz-App lohnt es sich generell, Updates nicht lange aufzuschieben, damit man mit dem jeweils verfügbaren Stand arbeitet. Das ist besonders relevant, wenn die App nur gelegentlich geöffnet wird und man sich nach längerer Pause erst wieder orientieren muss.
Für die Entscheidung, ob eine weitere App wirklich nützlich ist, hilft ein kleiner Alltagscheck: Denk an die letzten persönlichen Rückzahlungen, die du organisiert hast. Wenn dabei regelmäßig dieselben Personen vorkommen und ein gemeinsamer digitaler Weg den Aufwand verringern könnte, ist ein Test plausibel. Wenn du dagegen nur selten Geld mit anderen teilst, kann der zusätzliche Einrichtungs- und Lernaufwand größer sein als der Gewinn. Ich würde Wero deshalb nicht vorsorglich installieren, nur weil eine weitere Zahlungsmöglichkeit grundsätzlich praktisch klingt, sondern an einem wiederkehrenden eigenen Bedarf messen.
Motorische und sensorische Anforderungen
Eine Zahlung kann Menschen mit unterschiedlichen motorischen oder sensorischen Voraussetzungen verschieden viel Mühe bereiten. Kleine Bedienelemente, kurze Zeitfenster oder ein unübersichtlicher Wechsel zwischen Eingabe und Bestätigung wären für manche ein echtes Hindernis. Ich würde Wero daher nicht allein danach beurteilen, ob sich eine Zahlung grundsätzlich starten lässt, sondern auch danach, ob sich jeder Schritt auf dem eigenen Smartphone in einem angenehmen Tempo erledigen lässt. Wenn Tippen schwierig ist, kann es helfen, die Angaben vorab bereitzuhalten und die Zahlung in einer ruhigen Situation statt nebenbei zu beginnen.
Auch die Umgebung zählt. Bei grellem Licht, in einem lauten Raum oder mit eingeschränkter Sicht kann es schwerer sein, eine Zahlungsangabe korrekt zu lesen. Eine einfache Gegenmaßnahme ist, vor dem Bestätigen kurz innezuhalten und den Bildschirm so auszurichten, dass die relevanten Angaben gut erkennbar sind. Wer auf Vergrößerung oder andere Bedienhilfen des Betriebssystems angewiesen ist, sollte die App mit diesen Einstellungen praktisch testen. Entscheidend ist, ob die eigene Kombination aus Gerät, Systemhilfen und App im konkreten Zahlungsablauf zuverlässig funktioniert.
Weitere Meldungen aus unserer Redaktion
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Warum Prime Video die Streaming-Arena dominiert
Photomath: Revolutioniert das Lernen mit dem Smartphone
Das ist keine Frage, die sich für alle Nutzer gleich beantworten lässt. Manche kommen mit einer schlanken Zahlungsoberfläche gut zurecht, während andere zusätzliche Orientierung oder mehr Zeit benötigen. Ich würde deshalb vor allem bei regelmäßigen Zahlungen prüfen, ob man sich auf wiederkehrende Schritte verlassen kann und ob die Kontrolle vor dem Absenden auch mit den eigenen Sehhilfen und Bediengewohnheiten angenehm bleibt. Bei Unsicherheit ist eine Testzahlung im passenden, überschaubaren Rahmen sinnvoller als ein erster Versuch unter Stress.
Ein nützlicher Test ist, eine Zahlung einmal mit genau den Einstellungen vorzunehmen, die du tatsächlich im Alltag nutzt, statt die Bedienhilfen für den Versuch auszuschalten. So zeigt sich, ob Vergrößerung, Bildschirmtastatur oder die gewohnte Darstellung den Ablauf unterstützen oder an einer entscheidenden Stelle stören. Ich würde außerdem darauf achten, ob ich nach einer Unterbrechung wieder sicher anknüpfen kann: Bei einer Finanz-App ist es wichtiger, einen Schritt bewusst neu zu prüfen, als möglichst schnell durch einen Ablauf zu kommen.
Wenn der Kontext den Ausschlag gibt
Ein realistischer Alltagseinsatz wäre ein gemeinsames Essen: Eine Person übernimmt die Rechnung, und später soll der eigene Anteil zurückgehen. Wero kann in diesem Moment als zusätzliche Zahlungsoption interessant sein, sofern die andere Person ebenfalls einen passenden Weg nutzt und beide mit dem Ablauf vertraut sind. Der entscheidende Vorteil wäre dann nicht ein abstraktes Versprechen von Schnelligkeit, sondern dass man eine Rückzahlung direkt in den bestehenden persönlichen Ablauf einordnet, statt Bargeld passend zu suchen oder erst später daran zu denken.
Für die Zugänglichkeit ist gerade dieser Kontext wichtig. In einer ruhigen Küche lässt sich eine Zahlung leichter prüfen als auf dem Gehweg, während mehrere Menschen warten. Ich würde bei einer neuen Zahlungs-App daher zunächst eine Situation wählen, in der niemand auf eine sofortige Bestätigung angewiesen ist. Wenn eine Zahlung unterwegs nötig ist, kann es helfen, das Smartphone vorher bereitzuhalten und nicht gleichzeitig ein Gespräch, eine Navigation und die Eingabe zu jonglieren. Das reduziert Fehlerquellen, ohne dass man sich auf besondere Funktionen verlassen muss.
Wero eignet sich außerdem eher als bewusst gewählte Ergänzung denn als Lösung für jede denkbare Zahlung. Wer häufig mit Personen zu tun hat, die andere Verfahren bevorzugen, sollte nicht annehmen, dass sich alle spontanen Erstattungen damit erledigen lassen. Für eine Zahlung im Alltag zählt schließlich nicht nur die eigene App, sondern auch, ob der Gegenüber den gleichen Weg tatsächlich nutzen kann. Ich würde deshalb eine vertraute Alternative zunächst nicht vorschnell löschen oder beiseitelegen.
In einer Wohngemeinschaft kann eine andere Routine sinnvoll sein als nach einem einzelnen Restaurantbesuch: Wer regelmäßig gemeinsame Ausgaben ausgleicht, kann vorher mit den anderen klären, welche Zahlungswege alle tatsächlich nutzen möchten. Das vermeidet, dass eine Person eine neue App einrichtet und die übrigen am Ende doch bei ihrer bisherigen Methode bleiben. Für gelegentliche Beträge ist es zudem hilfreich, die Rückzahlung direkt mit dem Anlass zu verbinden und sie nicht in einer langen Nachrichtenfolge suchen zu müssen. Wero ist dabei eine mögliche Option, aber die Verlässlichkeit des gemeinsamen Ablaufs hängt auch davon ab, dass alle Beteiligten ihn verstehen.
Die App gehört zum Bereich Finanzen und ist kostenlos. Ihre Altersfreigabe lautet USK ab 0 Jahren, was die Einstufung für den Zugriff beschreibt, aber nichts darüber aussagt, ob jede Person selbstständig mit Zahlungsentscheidungen umgehen sollte. Bei gemeinsamen Geräten oder Unterstützung durch Angehörige bleibt ein sorgfältiger Umgang mit dem eigenen Smartphone wichtig. Zahlungsabläufe sollten nicht beiläufig von einer anderen Person bestätigt werden, wenn man den Vorgang selbst nicht nachvollziehen kann.
Wo Wero im Vergleich zu gewohnten Alternativen steht
Im Vergleich zu einer Überweisung in der Banking-App liegt der praktische Unterschied für mich vor allem im Zweck: Eine Bank-App ist meist der vertraute Ort für Kontoverwaltung und verschiedene Bankgeschäfte, während Wero als eigene Zahlungs-App betrachtet werden sollte. Wer ohnehin jede Bewegung über die Oberfläche der eigenen Bank kontrollieren möchte, fühlt sich dort möglicherweise sicherer und muss keine zusätzliche App in seine Routine aufnehmen. Umgekehrt kann eine separate Zahlungsoption für Menschen attraktiv sein, die wiederkehrende persönliche Zahlungen klar von anderen Bankaufgaben trennen möchten.
Auch Bargeld bleibt in bestimmten Situationen die einfachere Lösung: etwa wenn jemand kein Smartphone zur Hand hat oder eine digitale Zahlung gerade nicht praktikabel ist. Andere digitale Bezahlwege können wiederum besser passen, wenn sie im eigenen Umfeld bereits selbstverständlich genutzt werden. Meine Empfehlung wäre daher nicht, alle Alternativen durch Wero zu ersetzen, sondern zu überlegen, bei welchen wiederkehrenden Situationen eine zusätzliche Möglichkeit tatsächlich Aufwand spart. Das ist eine konkrete Entscheidung nach eigenem Umfeld, keine Frage, welche Methode grundsätzlich die beste ist.
Ein weiterer Unterschied zeigt sich bei der Planung: Wer Ausgaben kategorisieren, Kontostände im Blick behalten oder mehrere Bankvorgänge verwalten möchte, sollte dafür seine Banking-App oder ein dafür passendes Finanzwerkzeug behalten. Eine auf persönliche Zahlungen ausgerichtete App muss nicht zugleich die zentrale Stelle für die gesamte Finanzorganisation sein. Ich sehe darin keinen grundsätzlichen Nachteil, solange man die Aufgaben sauber trennt und vor dem Absenden weiß, in welchem Werkzeug man gerade arbeitet. Wer hingegen möglichst wenige Apps nutzen möchte, hat einen guten Grund, zunächst beim gewohnten Bankweg zu bleiben.
Zur Einordnung der Nutzung: Wero kommt auf mehr als eine Million Installationen und einen Durchschnitt von 3,7 Sternen aus rund 49.000 Bewertungen. Diese Zahlen zeigen, dass die App bereits von vielen Menschen genutzt wird, sind aber kein Ersatz für den eigenen Test. Bewertungen können unterschiedliche Geräte, Erwartungen und Zahlungssituationen widerspiegeln. Ich würde daraus weder eine Garantie für reibungslose Abläufe noch einen Grund ableiten, die App pauschal auszuschließen.
Die verbleibenden Hürden ehrlich einschätzen
Die wichtigste mögliche Reibung entsteht oft nicht beim Tippen, sondern vor der ersten Zahlung: Man muss sich mit einer weiteren App vertraut machen und prüfen, ob sie zum eigenen Umfeld passt. Für Menschen, die digitale Finanzdienste möglichst selten wechseln oder ungern zusätzliche Abläufe lernen, kann genau das den Nutzen aufwiegen. Wer nur ab und zu Geld zurückzahlen muss, fährt womöglich einfacher mit dem Verfahren, das bereits alle Beteiligten kennen.
Ein weiterer Punkt ist die Aufmerksamkeit. Selbst eine leicht bedienbare Oberfläche nimmt einem nicht die Verantwortung ab, Empfänger und Betrag vor dem Abschicken zu prüfen. Wenn Sehen, Lesen oder präzises Tippen im jeweiligen Moment schwerfällt, sollte man die Zahlung lieber verschieben oder sich in einer Weise unterstützen lassen, bei der man den Vorgang selbst nachvollziehen kann. Eine Zahlung unter Druck ist selten der richtige Augenblick, um eine neue App zum ersten Mal zu bedienen.
Wer die App nur selten öffnet, sollte sich nicht darauf verlassen, einen Ablauf allein aus der Erinnerung fehlerfrei zu wiederholen. Ich würde vor einer Zahlung nach längerer Pause die Angaben wieder bewusst prüfen, anstatt schnell durch vertraut wirkende Schritte zu gehen. Ebenso ist es vernünftig, eine alternative Vorgehensweise im Kopf zu behalten, falls das eigene Gerät gerade nicht verfügbar ist oder die andere Person den gemeinsamen Weg nicht nutzen kann. Das ist keine Besonderheit einer bestimmten App, sondern eine praktische Absicherung bei persönlichen Zahlungen.
Mit rund 1.600 Rezensionen neben den vielen Bewertungen gibt es unterschiedliche Nutzererfahrungen, und die Gesamtbewertung ist entsprechend kein persönliches Urteil über jeden Einzelfall. Für mich ist es hilfreicher, die eigene Nutzung an konkreten Fragen auszurichten: Kann ich den Ablauf ruhig nachvollziehen? Passt die App zu den Menschen, mit denen ich regelmäßig Geld teile? Funktioniert sie mit meinen Geräte- und Bedienhilfen so, dass ich nichts erraten muss? Wenn eine dieser Antworten klar Nein lautet, ist eine etablierte Alternative die vernünftigere Wahl.
Wero ist seit dem 22. November 2024 verfügbar. Weil es sich um eine vergleichsweise neue Ergänzung im eigenen Zahlungsalltag handeln kann, würde ich die App zunächst parallel zu vertrauten Methoden kennenlernen und erst danach entscheiden, ob sie dauerhaft einen Platz verdient. So bleibt man handlungsfähig, wenn eine andere Person einen abweichenden Zahlungsweg nutzt oder die eigene Bedienung in einer bestimmten Situation nicht angenehm ist. Diese schrittweise Einführung ist besonders nützlich für Menschen, die Wert auf Kontrolle und verlässliche Routinen legen.
Für wen sich der Versuch lohnt
Ich würde Wero Menschen empfehlen, die eine zusätzliche digitale Zahlungsoption ausprobieren möchten, regelmäßig persönliche Zahlungen organisieren und bereit sind, die Bedienung vor dem ersten dringenden Einsatz kennenzulernen. Besonders sinnvoll ist ein Test, wenn im eigenen Freundes- oder Familienkreis bereits Interesse daran besteht. Wer dagegen eine einzige App für sämtliche Bankgeschäfte erwartet, möglichst wenig neue Technik einrichten möchte oder auf ein Verfahren angewiesen ist, das alle Kontakte schon verwenden, sollte erst prüfen, ob Wero den eigenen Alltag wirklich ergänzt.
Wenn du dich noch fragst, ob sich die App ohne regelmäßige Nutzung lohnt, würde ich mit einer konkreten Situation statt mit einem allgemeinen Vorsatz entscheiden: Gibt es eine wiederkehrende persönliche Zahlung, bei der dein Umfeld mitziehen kann? Falls ja, probiere den Ablauf in einem ruhigen Moment aus. Falls nicht, ist es vollkommen vernünftig, die vertraute Bank-App, Bargeld oder einen anderen bereits akzeptierten Weg beizubehalten. Eine zusätzliche Zahlungs-App ist nur dann eine Erleichterung, wenn sie tatsächlich eine Lücke schließt.
Mein inklusives Urteil fällt deshalb bewusst praktisch aus: Eine Zahlungs-App ist dann hilfreich, wenn sie für die konkrete Person, das konkrete Gerät und den konkreten Moment verständlich und bedienbar bleibt. Wero kann eine passende Ergänzung sein, aber ich würde es nicht als automatisch barrierefreie oder für alle gleichermaßen einfache Lösung einordnen. Teste den Ablauf ohne Zeitdruck, nutze bei Bedarf die Bedienhilfen deines Smartphones und behalte eine vertraute Ausweichmöglichkeit. Wenn du dabei jeden Schritt sicher nachvollziehen kannst und die Menschen in deinem Umfeld mitziehen, spricht viel dafür, der App im Alltag eine Chance zu geben.
Wero Häufig gestellte Fragen
Was ist Wero und wie funktioniert die App?
Wero ist ein digitaler Zahlungsdienst, mit dem sich Geld direkt zwischen Bankkonten senden und empfangen lässt. Je nach teilnehmender Bank und verfügbarer Funktion können Überweisungen an andere Nutzer beispielsweise über ihre Mobilnummer oder E-Mail-Adresse erfolgen, ohne dass dafür eine IBAN eingegeben werden muss. Welche Funktionen Ihnen tatsächlich zur Verfügung stehen, hängt davon ab, ob Ihre Bank Wero unterstützt und wie sie den Dienst in ihre Banking-App integriert.
Welche Banken unterstützen Wero, und kann ich die App ohne kompatibles Bankkonto nutzen?
Für die Nutzung benötigen Sie in der Regel ein Konto bei einer Bank, die Wero unterstützt. Der Dienst ist nicht automatisch bei jeder Bank oder in jedem Land verfügbar; die teilnehmenden Institute und angebotenen Funktionen können sich außerdem ändern. Prüfen Sie daher vor dem Download die aktuelle Liste der unterstützten Banken und die Hinweise Ihrer Bank. Ohne ein geeignetes Konto lässt sich Wero normalerweise nicht vollständig einrichten oder für Zahlungen verwenden.
Ist Wero sicher, und wie werden meine Zahlungen geschützt?
Wero ist als bankbasierter Zahlungsdienst konzipiert und kann je nach Anbieter über die Sicherheitsfunktionen Ihrer Banking-App abgesichert werden, etwa durch Anmeldung und eine Bestätigung von Zahlungen. Das konkrete Verfahren variiert nach Bank und Gerät. Achten Sie darauf, die App nur aus dem offiziellen App Store oder Google Play herunterzuladen, Ihr Smartphone aktuell zu halten und Zahlungsanfragen sorgfältig zu prüfen. Geben Sie niemals vertrauliche Zugangsdaten oder Bestätigungscodes an andere weiter.
Kann ich mit Wero Geld sofort senden, und fallen dafür Gebühren an?
Wero ist auf einfache Zahlungen zwischen Nutzern ausgelegt; ob eine Zahlung unmittelbar beim Empfänger ankommt, kann jedoch von den beteiligten Banken, dem Land und der jeweiligen Funktion abhängen. Auch mögliche Gebühren legt nicht zwingend Wero selbst fest: Ihre Bank kann eigene Bedingungen oder Entgelte anwenden. Informieren Sie sich deshalb vor der ersten Zahlung in den Preis- und Leistungsinformationen Ihres Instituts und kontrollieren Sie Betrag sowie Empfänger, bevor Sie die Transaktion bestätigen.
Was sollte ich vor dem Download und der Einrichtung von Wero beachten?
Überprüfen Sie zuerst, ob Wero in Ihrem Land verfügbar ist und Ihre Bank den Dienst unterstützt. Laden Sie die Anwendung beziehungsweise die zugehörige Banking-App ausschließlich aus einer offiziellen Quelle herunter und vergleichen Sie den Herausgeber mit den Angaben Ihrer Bank. Für die Einrichtung können persönliche Angaben, eine bestätigte Telefonnummer oder E-Mail-Adresse und eine Freigabe durch Ihre Bank erforderlich sein. Lesen Sie außerdem die aktuellen Nutzungsbedingungen und Datenschutzhinweise, bevor Sie den Dienst aktivieren.
Vorteile
- Geld lässt sich direkt an Kontakte senden
- ohne deren IBAN zu kennen.
- Zahlungen werden in der Regel unmittelbar ausgeführt.
- Die Nutzung ist an teilnehmende Banken und deren Banking-App angebunden.
- Für private Überweisungen fallen üblicherweise keine Gebühren an.
- Wero ist eine europäische Lösung und setzt auf lokale Bankverbindungen.
Nachteile
- Beide Personen müssen Wero bei einer unterstützten Bank nutzen.
- Die Verfügbarkeit hängt von Bank
- Land und jeweiligem Funktionsumfang ab.
- Eine falsche Empfängerauswahl kann bei Sofortzahlungen schwer rückgängig zu machen sein.
- Nicht alle Online-Shops oder Händler akzeptieren Wero bereits.
- Für manche Funktionen ist eine stabile Internetverbindung erforderlich.
- Kategorie
- Finanzen
- Version
- 1.0.42