Pay – Die Bezahl-App
- 3.33K
- 4,5
- Installationen
- 1.00M
- Preis
- Free
Screenshots
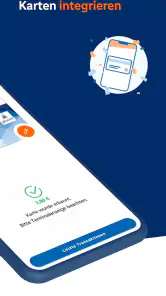
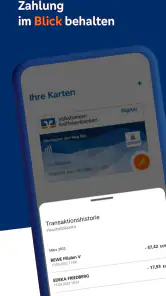
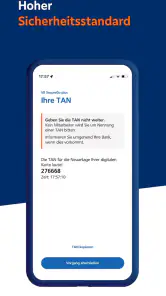
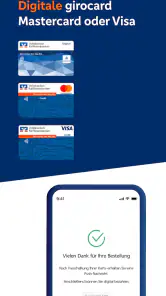
Analyse von Reviewed
Wenn ich an mobiles Bezahlen denke, ist für mich nicht nur entscheidend, wie schnell eine Zahlung ausgelöst wird. Wichtig ist auch, was passiert, wenn ich gerade keinen guten Empfang habe, ein Laden-WLAN nicht funktioniert oder ich unterwegs nicht sofort weiß, ob ein Vorgang abgeschlossen wurde. Genau in solchen Alltagssituationen zeigt sich, ob eine Bezahl-App wirklich zu den eigenen Gewohnheiten passt. Pay – Die Bezahl-App ist eine Finanz-App der Atruvia AG, die ich vor allem als Möglichkeit für Menschen einordne, die Zahlungen gern über das Smartphone erledigen möchten.
Wenn die Verbindung zum entscheidenden Faktor wird
Beim Bezahlen im Geschäft läuft vieles in wenigen Augenblicken ab, aber die App ist dabei Teil einer Kette aus Smartphone, Verbindung und Zahlungsvorgang. Ist das Mobilfunknetz schwach oder das WLAN überlastet, kann sich ein Ablauf anders anfühlen als zu Hause am stabilen Anschluss. Ich würde deshalb nicht voraussetzen, dass jede Funktion unter allen Netzbedingungen gleich schnell reagiert. Für die eigene Planung heißt das: Bei einem Einkauf, bei dem es schnell gehen muss, sollte man eine alternative Zahlungsmöglichkeit dabeihaben, statt sich ausschließlich auf das Handy zu verlassen.
Besonders hilfreich ist es, vor dem Gang zur Kasse kurz zu prüfen, ob das Smartphone noch eine brauchbare Verbindung hat und ausreichend Akku besitzt. Das klingt banal, nimmt aber genau den Stress aus Situationen, in denen hinter einem bereits andere Kundinnen und Kunden warten. Ich sehe darin keinen besonderen Nachteil dieser App, sondern eine praktische Eigenheit digitaler Zahlungen insgesamt: Der Komfort hängt nicht allein von der Oberfläche ab, sondern auch von den Bedingungen vor Ort.
Auch beim Online-Einkauf lohnt es sich, den Ablauf nicht mit einer einzigen Bestätigung gleichzusetzen. Wenn eine Seite nach dem Bezahlen scheinbar stehen bleibt, würde ich nicht sofort mehrfach auf die Schaltfläche tippen. Erst prüfen, ob die App oder der Händler eine Rückmeldung zeigt, und dann erst erneut handeln: So lässt sich vermeiden, aus Ungeduld einen Vorgang doppelt anzustoßen. Das ist ein kleiner, aber nützlicher Umgang mit jeder Zahlung, die über mehrere Dienste und eine Internetverbindung abgewickelt wird.
Unterwegs bezahlen und den eigenen Ablauf kennen
Die App passt am ehesten zu einem Alltag, in dem das Smartphone ohnehin griffbereit ist und man gelegentlich im Laden oder online bezahlt. Ein realistisches Beispiel: Ich erledige auf dem Heimweg noch einen kleinen Einkauf, habe die Geldbörse gerade nicht zur Hand und möchte den Bezahlvorgang am Handy starten. In diesem Moment zählt vor allem, dass ich nicht erst lange nach einer Funktion suchen muss. Gleichzeitig bleibt es vernünftig, eine Karte oder eine andere übliche Zahlungsart als Reserve dabeizuhaben, wenn der Empfang ausfällt oder das Gerät nicht verfügbar ist.
Wer häufig zwischen Orten mit wechselnder Netzqualität unterwegs ist, sollte die eigene Routine vorab testen, statt erst an einer vollen Kasse herauszufinden, welche Schritte nötig sind. Ich würde die App zunächst in einer entspannten Situation einrichten und den Ablauf kennenlernen. So weiß man, wo man die wichtigen Bereiche findet und welche Bestätigungen man nach einem Bezahlversuch erwartet. Das ist besonders nützlich, wenn man nicht gern während eines Einkaufs mit Einstellungen experimentiert.
Ein weiterer sinnvoller Einsatz ist das Bezahlen beim Online-Shopping, wenn man den Einkauf ohnehin auf dem Smartphone erledigt. Hier kann die App eine Alternative dazu sein, Zahlungsdaten bei jedem Händler erneut einzugeben. Trotzdem würde ich die Entscheidung vom konkreten Ablauf abhängig machen: Wenn ein Shop eine vertraute und gut nachvollziehbare Zahlart anbietet, kann diese im Einzelfall bequemer sein. Eine Bezahl-App ist kein Grund, jede andere Methode aus dem eigenen Alltag zu verbannen.
Weitere Meldungen aus unserer Redaktion
Google Kalender ordnet das Chaos des Alltags – und verlangt dafür Nähe zu Google
Bridge Race: Warum die richtige Planke mehr zählt als Tempo
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Was bei Unterbrechungen hilft – und wo ich vorsichtig wäre
Eine stockende Verbindung kann Unsicherheit erzeugen, weil man nicht immer sofort erkennt, ob die Zahlung noch verarbeitet wird oder bereits abgeschlossen ist. Mein praktischer Rat: nicht hektisch wiederholen, sondern kurz innehalten und nach einer sichtbaren Rückmeldung suchen. Falls der Status unklar bleibt, ist es besser, erst die App und den Beleg oder die Information des Händlers zu prüfen, bevor man einen neuen Versuch startet. Das gilt besonders bei Online-Bestellungen, bei denen eine doppelte Aktion unnötige Verwirrung verursachen könnte.
Wird das Smartphone während eines Einkaufs unbrauchbar, etwa wegen eines leeren Akkus, hilft auch die übersichtlichste App nicht weiter. Für Menschen, die oft lange unterwegs sind, gehört deshalb ein geladener Akku zur Vorbereitung aufs mobile Bezahlen. Wer keine Reserve-Zahlart dabeihat, macht sich unnötig abhängig von einem einzelnen Gerät. Ich finde, genau hier liegt ein wichtiger Unterschied zwischen „praktisch“ und „für jede Situation ausreichend“: Die App kann den Zahlungsalltag vereinfachen, ersetzt aber nicht automatisch jede Absicherung, die man bisher mit Geldbörse oder Karte hatte.
Wenn nach einem Versuch Zweifel bleiben, sollte man nicht aus dem Gedächtnis heraus raten, sondern den Vorgang anhand der verfügbaren Rückmeldungen nachvollziehen. Bei einer Unstimmigkeit ist es sinnvoll, die Angaben geordnet festzuhalten und den passenden Ansprechpartner zu nutzen. Das ist keine besondere Schwäche dieses Angebots, sondern eine vernünftige Vorgehensweise bei Finanztransaktionen. Ich würde mir angewöhnen, nach ungewohnten oder unterbrochenen Abläufen kurz zu kontrollieren, ob alles so verbucht wurde, wie ich es erwartet habe.
Einfachheit trifft auf Funktionalität
Als ich die Pay – Die Bezahl-App zum ersten Mal öffnete, war ich sofort von der Benutzeroberfläche beeindruckt. Alles ist so intuitiv gestaltet, dass ich mich sofort zurechtfand. Kein kompliziertes Menü oder unnötige Funktionen, die einen verwirren könnten. Es ist klar, dass die Entwickler viel Wert auf Benutzerfreundlichkeit gelegt haben.
Bezahlen leicht gemacht
Die Hauptfunktion der App, das Bezahlen, ist ein Kinderspiel. Ob im Laden um die Ecke oder beim Online-Shopping, mit nur wenigen Klicks ist alles erledigt. Außerdem unterstützt die App eine Vielzahl von Zahlungsmethoden, was sie extrem flexibel macht. Kein Suchen mehr nach passendem Kleingeld oder Kreditkarten – das Handy reicht völlig aus.
Im Vergleich zu einer klassischen Karte liegt der mögliche Vorteil für mich darin, dass das Smartphone mehrere Aufgaben bündelt: Ich habe es für Nachrichten, Navigation und Einkäufe ohnehin dabei und muss nicht jedes Mal in einer separaten Geldbörse suchen. Gegenüber einer universellen Zahlungs-App kann eine von Atruvia AG entwickelte Lösung besonders naheliegend sein, wenn man sich im Umfeld der Volksbanken und Raiffeisenbanken bewegt. Wer dagegen bei unterschiedlichen Banken unterwegs ist oder bereits einen gut eingespielten Zahlungsweg nutzt, sollte prüfen, ob diese App in den eigenen Ablauf passt, statt allein wegen des mobilen Formats zu wechseln.
Eine nützliche Gewohnheit ist, beim ersten Einsatz nicht gleich den schnellsten Moment des Tages zu wählen. Ich würde einen ruhigen Einkauf nutzen, um die erforderlichen Schritte kennenzulernen und zu sehen, welche Rückmeldung nach dem Bezahlen erscheint. Danach lässt sich besser einschätzen, ob die App für den täglichen Einkauf geeignet ist oder eher als zusätzliche Möglichkeit für bestimmte Gelegenheiten dient. Diese kleine Probe verhindert, dass man Bedienfragen ausgerechnet dann klären muss, wenn es an der Kasse hektisch ist.
Wer fragt, ob das Smartphone damit die Geldbörse vollständig ersetzen kann, sollte die Antwort an den eigenen Alltag knüpfen: Für manche regelmäßigen Zahlungen mag es bequem sein, aber ein Ersatz für jede Karte und jede Situation ist es nicht automatisch. Ich würde eine physische oder andere vertraute Zahlungsoption behalten, bis die eigenen typischen Orte und Abläufe zuverlässig funktionieren. Das gilt erst recht, wenn man oft in Gebäuden mit schlechtem Empfang einkauft oder das Telefon nicht immer geladen ist.
Sicherheit, Vertrauen und bewusster Umgang
Ein weiterer wichtiger Aspekt der Pay – Die Bezahl-App ist die Sicherheit. Niemand möchte sich Sorgen um seine Finanzen machen, wenn er eine neue App ausprobiert. Zum Glück hat die App strenge Sicherheitsmaßnahmen integriert, die sicherstellen, dass alle Transaktionen sicher und geschützt sind. Das gibt einem ein gutes Gefühl, besonders in unserer heutigen digitalen Welt.
Bei Finanz-Apps gehört für mich trotzdem dazu, aufmerksam mit dem eigenen Gerät umzugehen. Ich würde das Smartphone nicht unbeaufsichtigt liegen lassen und vor der ersten Zahlung prüfen, ob die Gerätesperre und die grundlegenden Schutzfunktionen des Telefons aktiviert sind. Das sind allgemeine Vorsichtsmaßnahmen, keine Behauptung über einzelne Einstellungen der App. Wer ein gemeinsam genutztes Gerät verwendet oder sein Telefon regelmäßig verleiht, sollte besonders sorgfältig überlegen, ob mobiles Bezahlen in dieser Situation zum eigenen Sicherheitsgefühl passt.
Auch beim Datenverbrauch ist ein nüchterner Blick sinnvoll. Wer nur gelegentlich mobil bezahlt, muss dafür nicht ständig eine Verbindung aktiv beobachten; wer aber mit knappem Datenvolumen reist, kann die App und andere Internetnutzung im Blick behalten. Ich würde sie nicht in einem fremden, ungesicherten WLAN einrichten oder sensible Schritte in einer Umgebung erledigen, in der andere leicht auf den Bildschirm schauen können. Entscheidend ist weniger, möglichst viele technische Details zu kennen, als Zahlungsabläufe bewusst und ohne Zeitdruck vorzunehmen.
Die App ist kostenlos und im Finanzbereich angesiedelt. Sie wurde am 5. Juni 2018 veröffentlicht; die aktuelle Version trägt die Bezeichnung 25.5.0 und setzt mindestens iOS beziehungsweise Android 10 voraus. Im Store liegt die durchschnittliche Bewertung bei 4,5 aus rund 16.000 Bewertungen, und sie wurde über eine Million Mal installiert. Diese Verbreitung kann bei der Einordnung helfen, ersetzt aber nicht die Frage, ob die App zu meiner Bankverbindung, meinem Smartphone und meinen bevorzugten Zahlungswegen passt. Die Altersfreigabe lautet USK ab 0 Jahren.
Wo kleine Reibungen spürbar werden
Zwar bin ich insgesamt ziemlich begeistert von der App, aber ein paar kleine Kritikpunkte gibt es doch. Gelegentlich kann es zu Verzögerungen kommen, insbesondere wenn viele Nutzer gleichzeitig auf die Dienste zugreifen. Außerdem wäre es toll, wenn es noch mehr Anpassungsoptionen gäbe, um die App noch persönlicher zu gestalten.
Im Alltag würde ich eine Verzögerung nicht automatisch als fehlgeschlagene Zahlung deuten. Gerade bei wechselnder Verbindung ist Geduld oft hilfreicher als wiederholtes Antippen. Gleichzeitig ist es verständlich, wenn Nutzerinnen und Nutzer eine besonders direkte Rückmeldung erwarten: Beim Bezahlen möchten viele nicht rätseln, ob sie noch warten oder schon eine andere Methode wählen sollen. Wer häufig unter Zeitdruck bezahlt, sollte daher einen einfachen Ausweichplan haben und die App nicht als einzige Option einplanen.
Wer wenig Freude an digitalen Finanzdiensten hat, seine Zahlungen lieber ausschließlich mit Karte oder Bargeld erledigt oder grundsätzlich keine zusätzlichen Apps für Geldangelegenheiten einrichten möchte, muss sich nicht zum Wechsel drängen lassen. Auch für Menschen, die ein älteres Smartphone verwenden, ist die Systemanforderung ein praktischer Punkt: Vor der Installation sollte man prüfen, ob das eigene Gerät mindestens iOS beziehungsweise Android 10 nutzt. Passt das nicht, ist eine herkömmliche Zahlungsart die unkompliziertere Wahl.
Ich würde die Anwendung außerdem nicht allein nach ihrer Bewertung beurteilen. Viele positive Rückmeldungen und eine große Zahl an Installationen zeigen, dass sie für zahlreiche Menschen interessant ist; sie sagen jedoch nicht, ob sie mit jedem Bankkonto, jeder Einkaufssituation oder jedem persönlichen Sicherheitsbedürfnis gleich gut harmoniert. Ein kurzer Blick auf die eigenen Gewohnheiten ist aufschlussreicher: Wo bezahle ich gewöhnlich, habe ich dort zuverlässig Empfang, und will ich das Handy überhaupt als Zahlungsgerät einsetzen?
Für wen sie passt – und wann eine andere Wahl besser ist
Am meisten sehe ich den Nutzen bei Menschen, die ihr Smartphone ohnehin ständig dabeihaben, Einkäufe gern zügig erledigen und eine mobile Zahlungsoption im Alltag ergänzen möchten. Wer bereits mit den Volksbanken oder Raiffeisenbanken vertraut ist, kann besonders leicht einschätzen, ob die App in die eigene Finanzroutine passt. Für einen schnellen Einkauf nach der Arbeit, eine spontane Besorgung oder einen Online-Kauf auf dem Handy ist ein konzentrierter Bezahlweg praktisch, sofern die Verbindung und das Gerät mitspielen.
Weniger passend ist sie für Personen, die auf eine einzige universelle App für ganz unterschiedliche Finanzanbieter angewiesen sind, oder die keine Zahlungsfunktion auf dem Telefon wünschen. Auch wer häufig ohne Netz unterwegs ist, sollte nicht annehmen, dass ein mobiler Bezahlvorgang dort genauso verlässlich abläuft wie in einer stabil verbundenen Umgebung. In diesen Fällen sind Karte, Bargeld oder die gewohnte Banking-Lösung je nach Situation die bessere Hauptoption. Ich würde die App eher als Ergänzung betrachten, bis sie sich an den eigenen häufigsten Orten bewährt hat.
Im Vergleich zu Bargeld ist mobiles Bezahlen bequemer, wenn das Telefon ohnehin in der Hand liegt, aber Bargeld braucht weder Akku noch Netz. Eine Bankkarte wiederum ist schnell griffbereit und unabhängig davon, ob gerade eine App geöffnet werden kann. Eine breit aufgestellte Bezahl-App kann für Nutzer mit mehreren Finanzdiensten attraktiver sein, während die Lösung von Atruvia AG für Menschen aus dem Volksbanken-Raiffeisenbanken-Umfeld naheliegender wirken kann. Es gibt also keine pauschal beste Methode; der sinnvolle Vergleich richtet sich nach Bank, Empfang, Gerät und persönlicher Gewohnheit.
Ein nicht offensichtlicher Vorteil einer zweiten Zahlungsoption ist, dass sie nicht nur für einen Netzausfall gedacht ist. Sie hilft auch, wenn das Smartphone gerade für Navigation gebraucht wird, der Akku zur Neige geht oder man es aus Sicherheitsgründen nicht aus der Tasche nehmen möchte. Umgekehrt muss man nicht jede denkbare Methode parallel pflegen: Wer seine Abläufe einfach halten will, kann eine bevorzugte Option und eine verlässliche Reserve auswählen. So bleibt der Komfort erhalten, ohne sich unnötig von einem einzigen Gerät abhängig zu machen.
Mein Fazit zum Bezahlen mit wechselnder Verbindung
Abschließend kann ich sagen, dass die Pay – Die Bezahl-App definitiv einen Versuch wert ist. Sie macht das Bezahlen einfacher und sicherer, und obwohl es ein paar kleine Verbesserungsmöglichkeiten gibt, überwiegen die Vorteile bei weitem. Wenn ihr also auf der Suche nach einer neuen Bezahl-App seid, probiert sie aus und lasst euch überraschen!
Mein entscheidender Rat wäre, sie zunächst in einer entspannten Alltagssituation auszuprobieren und danach ehrlich zu prüfen, wie sie sich an den eigenen Einkaufsorten verhält. Wenn Bedienung, Verbindung und Rückmeldungen für mich stimmig sind, kann sie eine bequeme Ergänzung zu Karte oder Bargeld sein. Wenn ich dagegen regelmäßig mit Verzögerungen kämpfe oder mich mit dem Telefon als Zahlungsmittel unwohl fühle, ist eine vertraute Alternative die bessere Wahl. Genau deshalb bewerte ich sie nicht als Ersatz für jede Zahlungsart, sondern als praktische Option für passende Momente.
Unterm Strich richtet sich die App an Menschen, die mobiles Bezahlen ausprobieren oder in ihren Alltag integrieren möchten und dabei eine Lösung aus dem Umfeld der Volksbanken und Raiffeisenbanken bevorzugen. Ihre Stärke liegt in der unkomplizierten Idee, das Smartphone für Einkäufe zu nutzen; die wichtigste Einschränkung ist, dass ein digitaler Bezahlweg von Gerät und Verbindung abhängig bleibt. Wer das berücksichtigt, eine Reserve dabeihat und den eigenen Ablauf einmal ohne Zeitdruck kennenlernt, kann gut entscheiden, ob sie dauerhaft einen Platz auf dem Handy verdient.
Pay – Die Bezahl-App Häufig gestellte Fragen
Für wen ist Pay – Die Bezahl-App gedacht?
Pay – Die Bezahl-App ist eine Finanz-App der Atruvia AG und richtet sich an Menschen, die mit dem Smartphone bezahlen möchten. Ihr Kurzbeschreibung lautet schlicht „Pay“, während der Store sie als einfache Bezahlmöglichkeit mit der App der Volksbanken Raiffeisenbanken beschreibt. Vor dem Download lohnt es sich, zu prüfen, ob die App zu den eigenen Zahlungsgewohnheiten und zur verwendeten Bank passt.
Welche Geräte und Betriebssysteme werden unterstützt?
Pay – Die Bezahl-App ist für Mobilgeräte mit iOS ab Version 10 geeignet. Prüfen Sie vor dem Herunterladen die Betriebssystemversion Ihres Geräts, damit die Installation und Nutzung möglich sind. Auch ausreichend Speicherplatz und ein aktuelles, funktionsfähiges Gerät sind für eine angenehme Nutzung hilfreich. Die App ist eine mobile Anwendung und damit für den Einsatz auf einem Smartphone vorgesehen.
Was ist die Pay – Die Bezahl-App und wofür kann ich sie verwenden?
Die Pay – Die Bezahl-App ist eine mobile Anwendung, die es Nutzern ermöglicht, Zahlungen einfach und sicher über ihr Smartphone abzuwickeln. Sie kann für verschiedene Transaktionen verwendet werden, einschließlich Online-Einkäufe, Rechnungszahlungen und Geldüberweisungen an Freunde und Familie. Die App bietet eine flexible Lösung für alltägliche Zahlungsanforderungen.
Welche Sicherheitsfunktionen bietet die Pay – Die Bezahl-App?
Sicherheit hat bei der Pay – Die Bezahl-App oberste Priorität. Die App nutzt fortschrittliche Verschlüsselungstechnologien, um die Daten der Nutzer zu schützen. Zudem bietet sie Funktionen wie Zwei-Faktor-Authentifizierung und biometrische Anmeldemethoden, um unbefugten Zugriff zu verhindern. Nutzer können sicher sein, dass ihre finanziellen Informationen gut geschützt sind.
Fallen bei der Nutzung der Pay – Die Bezahl-App Gebühren an?
Die Nutzung der Pay – Die Bezahl-App ist in der Regel kostenlos, allerdings können für bestimmte Transaktionen Gebühren anfallen. Beispielsweise könnten Überweisungen in andere Länder oder Währungsumrechnungen mit Gebühren verbunden sein. Es ist ratsam, die Gebührenstruktur der App zu überprüfen, um unliebsame Überraschungen zu vermeiden.
Vorteile
- Einfache Benutzeroberfläche für alle Altersgruppen.
- Schnelle Transaktionen ohne Verzögerungen.
- Unterstützt mehrere Zahlungsmethoden.
- Hohe Sicherheitsstandards zum Schutz der Daten.
- Integrierte Budgetverwaltungstools.
Nachteile
- Erfordert Internetverbindung für alle Funktionen.
- Manchmal hohe Gebühren für internationale Zahlungen.
- Nicht in allen Ländern verfügbar.
- Benutzeroberfläche könnte ansprechender sein.
- Fehlende Integration mit einigen Banken.
- Kategorie
- Finanzen
- Version
- 25.5.0