MyMoney Pro - Expense & Budget
- 8.00
- 4,6
- Installationen
- 10.00K
- Preis
- 5,49 €
Screenshots
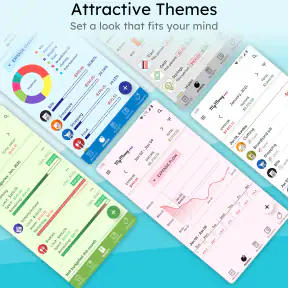
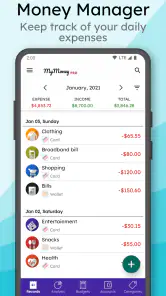
Analyse von Reviewed
Wenn ich meine Ausgaben erst am Monatsende sortiere, ist es oft schwer zu erkennen, welche kleinen Entscheidungen sich summiert haben. Genau dort kann ein Finanzmanager nützlich sein: nicht als Ersatz für das eigene Urteil, sondern als verlässliches Protokoll, das den Blick auf den Alltag schärft. Bei MyMoney Pro - Expense & Budget liegt der größte Nutzen für mich darin, Einnahmen, Ausgaben und geplante Beträge an einem Ort zu ordnen und später anhand der Berichte nachzuvollziehen.
Der praktische Teil beginnt allerdings nicht mit einer Grafik, sondern mit einer Gewohnheit: Nach einem Einkauf oder einer Rechnung muss der Vorgang so erfasst werden, dass ich ihn später wiederfinde. Wer bereit ist, diese kleine Routine aufzubauen, kann aus der App deutlich mehr herausholen als aus einer gelegentlichen Kontrolle des Kontostands. Wer dagegen eine vollständig automatische Übersicht erwartet, sollte sich vorher überlegen, ob manuelle Finanzpflege zum eigenen Alltag passt.
Mit einer klaren Ausgangslage starten
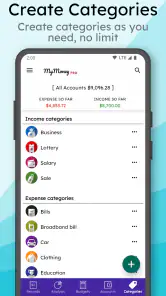
Ich würde die Einrichtung nicht damit beginnen, jedes denkbare Budget und jede Kategorie anzulegen. Sinnvoller ist ein kurzer Blick auf die eigenen Geldwege: Welche Einnahmen kommen regelmäßig, welche Ausgaben tauchen jeden Monat auf, und bei welchen variablen Posten verliere ich am ehesten den Überblick? Diese Fragen helfen dabei, die Kategorien auf die eigene Situation zuzuschneiden, statt eine lange Liste zu pflegen, die im Alltag niemand nutzt.
Das ist besonders hilfreich, wenn die Ausgaben nicht sauber in „fix“ und „frei“ zerfallen. Ein Einkauf kann Lebensmittel, Haushaltsbedarf und gelegentlich etwas Ungeplantes umfassen. Wenn ich alles in eine einzige Sammelkategorie buche, bleibt die Erfassung zwar einfach, aber der spätere Bericht beantwortet weniger Fragen. Zu viele Unterkategorien machen umgekehrt jeden Eintrag mühsam. Ich würde daher zunächst nur dort unterscheiden, wo ich aus der Unterscheidung tatsächlich eine Entscheidung ableiten kann.
MyMoney Pro stammt von Ananta Raha und ist eine Finanz-App für Menschen, die ihr Geld selbst dokumentieren und auswerten möchten. Sie ist kostenpflichtig und wird für 5,49 € angeboten. Die App ist ab null Jahren freigegeben; das sagt allerdings nichts darüber aus, ob sie für Kinder als eigenständiges Finanzwerkzeug gedacht ist. Bei der Wahl geht es eher darum, ob die eigene Bereitschaft zur regelmäßigen Eingabe zum Arbeitsstil der App passt.
Die aktuelle Ausgabe trägt die Versionsnummer 5.8-pro und setzt mindestens Android 5.0 voraus. Im Store kommt sie auf einen Durchschnitt von 4,6 bei rund 5.600 Bewertungen; die Zahl der Installationen liegt bei über 10.000. Für mich sind solche Angaben höchstens ein grober Hinweis darauf, dass andere die App ebenfalls nutzen. Entscheidend bleibt, ob die Kategorien, Budgets und Berichte zum eigenen Umgang mit Geld passen.
Vom einzelnen Beleg zum Monatsüberblick
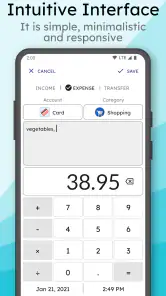
Im Alltag würde ich einen Kauf möglichst zeitnah als Ausgabe eintragen und einer passenden Kategorie zuordnen. Das klingt unspektakulär, ist aber der wichtigste Schritt im ganzen Ablauf: Wird die Buchung erst Tage später erfasst, muss ich mich auf Erinnerungen verlassen, und kleine Beträge gehen leichter unter. Eine kurze Eingaberoutine nach dem Einkauf oder am Tagesende ist realistischer, als sich vorzunehmen, einmal im Monat alles aus dem Gedächtnis nachzutragen.
Weitere Meldungen aus unserer Redaktion
Google Kalender ordnet das Chaos des Alltags – und verlangt dafür Nähe zu Google
Bridge Race: Warum die richtige Planke mehr zählt als Tempo
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Ein konkreter Fall: Ich kaufe nach der Arbeit Lebensmittel, zahle später noch für den Nahverkehr und bekomme am Abend eine Rechnung für einen regelmäßig genutzten Dienst. Wenn ich die beiden spontanen Ausgaben einzeln festhalte und die wiederkehrende Zahlung als solche einplane, kann ich am Monatsende besser unterscheiden, was durch Gewohnheiten entsteht und was einmalig war. Das ist nützlicher als bloß zu sehen, dass der Kontostand gesunken ist.
Wiederkehrende Ausgaben verdienen besondere Aufmerksamkeit, weil sie leicht unsichtbar werden. Eine eingetragene regelmäßige Zahlung hilft mir, erwartbare Verpflichtungen in der Planung mitzudenken. Trotzdem würde ich die Liste gelegentlich mit den tatsächlichen Abbuchungen abgleichen: Ein geplanter Eintrag ist keine Garantie, dass Betrag oder Zeitpunkt unverändert geblieben sind. Gerade bei Verträgen, deren Kosten sich ändern können, sollte die Planung nicht ungeprüft als exakte Vorschau behandelt werden.
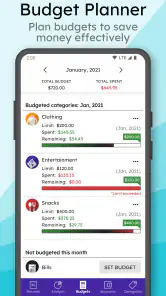
Danach kommt das Budget ins Spiel. Ich würde für eine Kategorie nicht einfach einen möglichst niedrigen Grenzwert setzen, nur um mich zu disziplinieren. Ein brauchbares Budget muss zu den normalen Ausgaben passen und trotzdem sichtbar machen, wenn ein Muster aus dem Ruder läuft. Eine Warnung beim Erreichen eines Limits ist vor allem dann hilfreich, wenn ich noch Zeit habe, den Rest des Monats anzupassen. Am letzten Abend festzustellen, dass die Grenze überschritten ist, bringt weniger als ein kurzer Zwischencheck nach der ersten oder zweiten Woche.
Die Reihenfolge macht einen Unterschied: Erst einige Ausgaben ehrlich erfassen, dann typische Beträge einschätzen und anschließend ein Budget setzen. So basiert die Grenze eher auf dem tatsächlichen Verhalten als auf einer Wunschvorstellung. Wer sofort mit strengen Vorgaben startet, könnte eine Kategorie zu knapp planen und die App anschließend für unrealistisch halten, obwohl die Ausgangsschätzung das Problem war.
Wenn Zahlen zu Entscheidungen werden
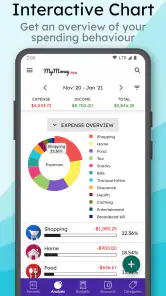
Die grafischen Berichte helfen mir, die Einträge nicht nur als Buchungsliste zu betrachten. Ein Diagramm kann auffällige Verteilungen schneller zeigen als eine lange Reihe einzelner Beträge. Das ist aber nur dann aufschlussreich, wenn die Buchungen konsistent kategorisiert sind. Werden etwa Cafébesuche einmal als Essen und ein anderes Mal als Freizeit verbucht, wirkt der Bericht ordentlich, beantwortet aber die eigentliche Frage nicht zuverlässig.
Mein Tipp wäre, die Auswertung mit einer konkreten Frage zu öffnen: Welche Kategorie ist höher als erwartet? Welche regelmäßigen Zahlungen beanspruchen den verfügbaren Spielraum? Gibt es einen Unterschied zwischen einer typischen Woche und einer besonders teuren? Ohne eine solche Frage kann man sich leicht in hübschen Darstellungen verlieren, ohne danach etwas am eigenen Verhalten zu ändern.
Berichte lassen sich exportieren, was einen sinnvollen Übergang aus der App heraus ermöglicht. Ich kann die Auswertung für die eigenen Unterlagen sichern oder sie bei Bedarf mit einem Steuerberater teilen. Dabei würde ich vor dem Versand prüfen, welcher Zeitraum und welche Kategorien enthalten sind und ob die Datei wirklich die Informationen enthält, die die andere Person braucht. Ein exportierter Überblick ist ein praktisches Hilfsmittel, aber er sollte nicht automatisch mit einem vollständigen steuerlichen Nachweis gleichgesetzt werden.
Der Export ist auch dann nützlich, wenn ich meine Finanznotizen außerhalb der App ablegen möchte. Das gibt mir eine zusätzliche Möglichkeit, Ergebnisse aufzubewahren, statt mich allein auf die laufende Ansicht zu verlassen. Für den Alltag würde ich dennoch zuerst klären, welche Berichte ich tatsächlich später benötige. Wer wahllos alles exportiert, erzeugt schnell zusätzliche Ablagearbeit, ohne den Überblick zu verbessern.
Für wen sich der Ablauf eignet
Die App passt meiner Einschätzung nach besonders gut zu Menschen, die ihre Ausgaben bewusst nachverfolgen möchten und bereit sind, Einträge selbst zu pflegen. Dazu gehören etwa Studierende, die mit einem festen Monatsbetrag planen, Selbstständige, die private Ausgaben besser ordnen wollen, oder Haushalte, die herausfinden möchten, warum am Monatsende weniger übrig bleibt als erwartet. Der gemeinsame Nenner ist nicht die Höhe des Einkommens, sondern der Wunsch, Geldbewegungen verständlicher zu machen.
Weniger passend ist sie für jemanden, der eine automatische Kontenübersicht erwartet und möglichst nichts selbst eintragen möchte. Auch wer hauptsächlich eine gemeinsame Haushaltsplanung mit mehreren Personen sucht, sollte vor dem Kauf genau prüfen, ob der eigene gewünschte Ablauf zur App passt. Ich würde keine Funktionen für Synchronisierung, Bankanbindung oder gemeinsames Arbeiten voraussetzen, wenn sie nicht Teil der eigenen geprüften Nutzung sind. Entscheidend ist, keine automatische Zusammenarbeit mit anderen Werkzeugen in die persönliche Planung einzubauen, bevor man sie tatsächlich eingerichtet hat.
Im Vergleich zu einer einfachen Tabellenkalkulation bietet eine Finanz-App eine stärker auf Einnahmen, Ausgaben, Budgets und Berichte ausgerichtete Umgebung. Eine Tabelle kann flexibler sein, verlangt aber mehr eigene Struktur und Formeln. Gegenüber einer Notiz-App erleichtert eine systematische Kategorisierung die spätere Auswertung; eine bloße Liste kann dagegen schneller sein, wenn man nur einzelne Zahlungen festhalten will. MyMoney Pro sitzt für mich zwischen diesen Ansätzen: strukturierter als lose Notizen, aber weiterhin auf die aktive Mitarbeit der Nutzerin oder des Nutzers angewiesen.
Auch gegenüber einer automatisierten Banking-App ist der Unterschied wichtig. Eine automatische Übersicht kann bequem sein, wenn der Kontostand und die erkannten Umsätze im Vordergrund stehen. Ein manuell gepflegter Finanzplan zwingt mich eher dazu, jede Buchung bewusst zuzuordnen. Das kostet Zeit, kann aber gerade bei Barzahlungen oder individuellen Kategorien einen anderen Blick auf das eigene Verhalten ermöglichen. Wer möglichst wenig Aufwand will, wird diesen Tausch vermutlich nicht attraktiv finden.
Wo die Routine ins Stocken geraten kann
Die größte Schwachstelle eines solchen Ablaufs ist nicht unbedingt die Budgetidee, sondern die Eingabedisziplin. Wenn ich mehrere Tage auslasse, wird das Nachtragen zur lästigen Aufgabe. Besonders kleine Ausgaben sind schwer zu rekonstruieren, und eine unvollständige Liste kann ein falsches Gefühl von Genauigkeit erzeugen. Deshalb würde ich lieber wenige Kategorien konsequent pflegen als ein detailliertes System beginnen, das nach kurzer Zeit liegen bleibt.
Ein zweiter Reibungspunkt ist die Deutung von Budgets. Ein überschrittenes Limit bedeutet nicht automatisch, dass ich schlecht geplant habe; vielleicht war eine notwendige Ausgabe ungewöhnlich hoch. Umgekehrt ist ein eingehaltenes Budget nicht automatisch ein Zeichen dafür, dass die Planung gut war, wenn wichtige Buchungen fehlen. Ich sehe die Benachrichtigung daher als Anlass zum Prüfen und nicht als Urteil über meine Ausgaben.
Auch die Berichte sind nur so brauchbar wie ihre Grundlage. Wenn ich Einnahmen nicht erfasse oder Rückerstattungen uneinheitlich behandle, wird der Überblick verzerrt. Vor einer größeren Entscheidung würde ich deshalb kontrollieren, ob die relevanten Buchungen vollständig sind und ob sie in der passenden Kategorie stehen. Das ist eine kleine, aber wichtige Gegenmaßnahme gegen die verbreitete Annahme, eine sauber aussehende Grafik müsse automatisch ein vollständiges Bild liefern.
Die einmalige Ausgabe von 5,49 € sollte man ebenfalls in die Entscheidung einbeziehen. Für jemanden, der regelmäßig Budgets prüft und Berichte nutzt, kann eine bezahlte App ihren Wert durch die bessere Routine entfalten. Wer nur gelegentlich den Kontostand kontrolliert oder ohnehin eine einfache Tabelle pflegt, braucht möglicherweise keine zusätzliche Lösung. Ich würde vor dem Kauf überlegen, ob ich die App mindestens in einem konkreten Monatsablauf einsetzen werde, statt nur auf die Möglichkeit zu hoffen, irgendwann organisierter zu sein.
Einfachheit trifft auf Funktionalität
Was mir als Erstes an MyMoney Pro - Expense & Budget gefallen hat, ist die Benutzerfreundlichkeit. Die Oberfläche ist intuitiv und man findet sich schnell zurecht. Selbst wenn man nicht gerade technisch versiert ist, kann man die App problemlos nutzen. Alles ist übersichtlich gestaltet und die wichtigsten Funktionen sind mit wenigen Klicks erreichbar.
Funktionen, die überzeugen
Die App bietet eine Vielzahl von Funktionen, die dabei helfen, die Finanzen zu organisieren. Man kann Kategorien für Ausgaben und Einnahmen erstellen, was das Nachverfolgen von Geldflüssen erleichtert. Besonders praktisch finde ich die Möglichkeit, wiederkehrende Ausgaben einzurichten. Dadurch vergisst man keine Rechnungen mehr und behält einen klaren Überblick.
Ein weiteres Highlight ist das Budgetierungs-Tool. Man kann Budgets für verschiedene Kategorien festlegen und die App informiert einen, wenn man das Limit erreicht. So bleibt man immer im Rahmen und vermeidet unangenehme Überraschungen am Monatsende.
Optische Aufbereitung und Berichte
Ein Bild sagt mehr als tausend Worte, und das gilt auch für die Finanzverwaltung. Mit den grafischen Berichten, die MyMoney Pro - Expense & Budget bietet, hat man seine finanzielle Situation stets vor Augen. Die Diagramme sind übersichtlich und helfen dabei, Trends und Muster in den Ausgaben zu erkennen.
Außerdem kann man die Berichte exportieren, um sie vielleicht mit einem Steuerberater zu teilen oder einfach für die eigenen Unterlagen zu sichern. Diese Funktion zeigt, dass die App nicht nur für den Alltagsgebrauch gedacht ist, sondern auch für diejenigen, die ihre Finanzen professionell verwalten möchten.
Fazit: Ein Muss für jeden, der den Überblick behalten will
Alles in allem hat mich MyMoney Pro - Expense & Budget mit seiner Benutzerfreundlichkeit und den umfassenden Funktionen überzeugt. Die App ist ein verlässlicher Begleiter im Alltag, der dabei hilft, die Finanzen im Griff zu behalten. Für jeden, der sich einen besseren Überblick über seine Ausgaben verschaffen möchte, ist diese App ein Muss.
Probiert sie aus und lasst euch überraschen, wie viel einfacher das Leben wird, wenn man weiß, wo das Geld bleibt!
MyMoney Pro - Expense & Budget Häufig gestellte Fragen
Was kostet MyMoney Pro und für welche Geräte ist die App geeignet?
MyMoney Pro ist eine kostenpflichtige Finanz-App und kostet 5,49 €. Sie läuft auf Android-Geräten ab Version 5.0. Vor dem Download lohnt es sich, die Betriebssystemversion des eigenen Geräts zu prüfen. Die App ist als Pro-Version auf die Verwaltung von Ausgaben und Budgets ausgerichtet und kann für die persönliche Finanzplanung interessant sein.
Was ist MyMoney Pro und wofür kann ich es verwenden?
MyMoney Pro ist eine umfassende Finanzverwaltungs-App, die es Benutzern ermöglicht, ihre Ausgaben zu verfolgen, Budgets zu erstellen und ihre finanzielle Situation zu überwachen. Die App bietet Ihnen die Möglichkeit, Ihre Einnahmen und Ausgaben einfach zu kategorisieren, Berichte zu generieren und Ihre finanziellen Ziele effektiv zu verwalten.
Welche Funktionen bietet MyMoney Pro zur Budgetverwaltung?
MyMoney Pro bietet eine Vielzahl von Funktionen zur Budgetverwaltung, darunter die Erstellung und Anpassung von Budgets für verschiedene Kategorien, Benachrichtigungen bei Überschreitung des Budgets und detaillierte Berichte zur Analyse Ihrer Ausgaben. Dies hilft Ihnen, Ihre Finanzen effizient zu planen und unnötige Ausgaben zu reduzieren.
Ist MyMoney Pro für Anfänger geeignet?
Ja, MyMoney Pro ist benutzerfreundlich und somit auch für Anfänger geeignet. Die App bietet eine intuitive Benutzeroberfläche, die es auch unerfahrenen Nutzern ermöglicht, ihre Finanzen problemlos zu verwalten. Zudem gibt es zahlreiche Tutorials und Hilfefunktionen, die den Einstieg erleichtern und die Nutzung der App vereinfachen.
Kann ich MyMoney Pro auf mehreren Geräten verwenden?
Ja, MyMoney Pro unterstützt die Nutzung auf mehreren Geräten. Sie können Ihre Daten in der Cloud speichern und von verschiedenen Geräten darauf zugreifen. Dies ermöglicht es Ihnen, Ihre Finanzen jederzeit und überall zu überwachen, egal ob Sie ein Smartphone, Tablet oder einen Computer verwenden.
Vorteile
- Benutzerfreundliche Oberfläche.
- Detaillierte Budget-Analyse.
- Sichere Datenverschlüsselung.
- Mehrere Währungen unterstützt.
- Keine Werbung.
Nachteile
- Keine kostenlose Testversion.
- Begrenzte Berichtsoptionen.
- Keine Cloud-Synchronisation.
- Gelegentliche Abstürze.
- Kein Dark Mode verfügbar.
- Kategorie
- Finanzen
- Version
- 5.8-pro