Haushaltsbuch : Money Manager
- 3.26K
- 4,5
- Installationen
- 10.00M
- Preis
- Free

Screenshots
Analyse von Reviewed
Wenn ich meine Ausgaben wirklich verstehen will, brauche ich mehr als einen flüchtigen Blick auf den Kontostand. Entscheidend ist, ob ich wiederkehrende Kosten, kleine spontane Käufe und mehrere Geldtöpfe so festhalten kann, dass am Ende ein brauchbares Bild entsteht. Genau hier setzt Haushaltsbuch : Money Manager an: als Finanz-App für den Alltag, die Einnahmen und Ausgaben sichtbar machen soll, statt das Haushalten zu einer komplizierten Aufgabe zu machen.
Besonders sinnvoll finde ich den Ansatz, Buchungen bewusst einzutragen und anschließend nach Bereichen zu ordnen. Das kostet im Alltag etwas Aufmerksamkeit, kann aber eine hilfreiche Gegenbewegung zu der Gewohnheit sein, nur den aktuellen Kontostand zu prüfen. Wer wissen möchte, weshalb am Monatsende weniger übrig bleibt als erwartet, bekommt mit konsequent gepflegten Einträgen eine konkrete Grundlage zum Nachdenken und Planen.
Geldbewegungen verständlich festhalten
Im Alltag entstehen viele Ausgaben nicht als große Einzelposten, sondern in kleinen Beträgen: ein Getränk unterwegs, ein spontaner Einkauf oder mehrere Abos, die zu unterschiedlichen Zeitpunkten abgebucht werden. Solche Kosten lassen sich leicht unterschätzen, wenn ich sie nur aus dem Gedächtnis zusammenzähle. Ein Haushaltsbuch hilft mir, Muster zu erkennen, aber nur dann, wenn ich die Buchungen regelmäßig und ausreichend genau erfasse.
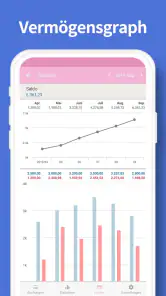
Der praktische Nutzen liegt deshalb nicht allein darin, Zahlen zu sammeln. Ich kann eine Ausgabe später einer Kategorie zuordnen und sie im Zusammenhang mit anderen Buchungen betrachten. So wird aus „Ich gebe wohl zu viel aus“ eine überprüfbare Frage: Welche Bereiche beanspruchen besonders viel Geld, und welche davon kann ich tatsächlich beeinflussen? Diese Unterscheidung macht die Auswertung nützlicher als ein bloßes Gefühl.
Ein sinnvoller Start ohne übertriebene Detailarbeit
Beim Einrichten würde ich nicht versuchen, sofort jede denkbare Kategorie und jeden Sonderfall abzubilden. Ein zu kleinteiliges System schreckt schnell ab und macht das Buchen langsamer. Besser ist ein einfacher Anfang mit den wichtigsten Geldbereichen, etwa Wohnen, Lebensmittel, Mobilität und Freizeit. Wenn sich später zeigt, dass eine Kategorie zu viele verschiedene Dinge zusammenfasst, kann ich sie gezielter aufteilen.
Auch die Frage, wie genau eine Buchung sein muss, verdient eine pragmatische Antwort. Bei einem regelmäßigen Einkauf reicht im persönlichen Überblick oft eine passende Kategorie und ein nachvollziehbarer Betrag. Für Ausgaben, die ich später vergleichen möchte, etwa Haushaltskosten oder größere Anschaffungen, lohnt sich eine konsistentere Erfassung. Der beste Detailgrad ist nicht der höchstmögliche, sondern der, den ich über Wochen tatsächlich durchhalte.
Wer erst einmal nur herausfinden möchte, wohin das Geld verschwindet, kann die App zunächst als Beobachtungswerkzeug nutzen und noch nicht jede Buchung mit einem strengen Sparziel verbinden. Das nimmt Druck heraus. Nach einer Weile lässt sich aus den eigenen Einträgen besser ableiten, ob ein Budget realistisch ist, statt ein Limit festzusetzen, das von Anfang an an der Lebenswirklichkeit vorbeigeht.
Weitere Meldungen aus unserer Redaktion
Google Kalender ordnet das Chaos des Alltags – und verlangt dafür Nähe zu Google
Bridge Race: Warum die richtige Planke mehr zählt als Tempo
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Konten, Kategorien und Budgets im Zusammenhang
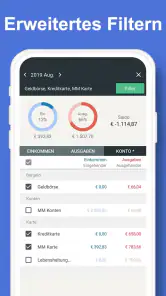
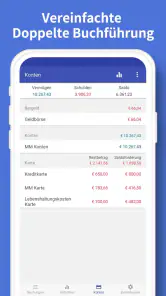
Die Verwaltung mehrerer Konten ist besonders hilfreich, wenn mein Geld auf unterschiedliche Stellen verteilt ist. Ein Girokonto, ein Sparkonto und eine Kreditkarte erfüllen nicht dieselbe Aufgabe; sie in einem Haushaltsüberblick zu trennen, kann verhindern, dass ich den verfügbaren Betrag falsch einschätze. Dabei sollte ich mir vorab überlegen, ob ich Kontostände als getrennte Töpfe betrachten oder vor allem die gesamten Einnahmen und Ausgaben nachvollziehen will. Diese Entscheidung beeinflusst, wie ich die Zahlen später lese.
Bei Kreditkarten ist außerdem wichtig, eine Buchung nicht mit einer späteren Kartenabrechnung zu verwechseln. Wenn ich einzelne Kartenzahlungen bereits als Ausgaben notiere und die spätere Abbuchung vom Girokonto zusätzlich als neue Ausgabe behandle, kann dieselbe Ausgabe doppelt in meinem Überblick landen. Ich würde deshalb eine feste eigene Buchungsroutine wählen und prüfen, wie Überträge zwischen den eigenen Konten in meinem persönlichen System dargestellt werden. Gerade diese Konsequenz ist wichtiger als eine besonders ausgefeilte Kategorieauswahl.
Budgets nutze ich am liebsten als Orientierung, nicht als Urteil über mein Verhalten. Ein monatliches Limit kann sichtbar machen, dass ein bestimmter Bereich schneller wächst als gedacht. Es sagt aber nicht automatisch, ob die Ausgabe unnötig war: Eine hohe Summe kann etwa durch eine seltene, notwendige Anschaffung entstehen. Deshalb lohnt es sich, auffällige Monate im Kontext zu betrachten und nicht aus einer einzelnen Überschreitung sofort die falsche Sparregel abzuleiten.
Ein weiterer hilfreicher Kniff ist, zunächst einen vollständigen normalen Monat zu erfassen, bevor ich Budgets streng anpasse. Wenn ich mit Schätzwerten plane, übersehe ich leicht unregelmäßige Kosten und setze Limits zu niedrig. Mit einem realistischen Ausgangspunkt kann ich anschließend unterscheiden, welche Ausgaben regelmäßig wiederkehren und welche Ausreißer waren. Das macht die Planung alltagstauglicher und senkt die Gefahr, dass ich die App nach kurzer Zeit frustriert wieder liegen lasse.
Ein Monat im echten Alltag
Angenommen, ich möchte herausfinden, warum mein Monatsbudget trotz eines gleichbleibenden Einkommens knapp wird. Morgens bezahle ich unterwegs einen Kaffee, später kaufe ich Lebensmittel ein, und am Wochenende kommen ein Restaurantbesuch sowie eine Fahrt hinzu. Wenn ich diese Vorgänge zeitnah eintrage, kann ich am Ende des Monats nicht nur feststellen, dass mehr Geld ausgegeben wurde, sondern auch erkennen, welche Bereiche dafür verantwortlich waren.
Der nächste Schritt wäre nicht zwingend, jeden kleinen Genuss zu streichen. Vielleicht zeigt sich, dass einzelne Cafébesuche kaum ins Gewicht fallen, während mehrere spontane Bestellungen zusammen einen größeren Posten ergeben. Oder die vermeintlich hohen Freizeitkosten stammen überwiegend aus einem einmaligen Anlass. Diese Unterscheidung hilft mir, an der Stelle zu reagieren, an der eine Änderung tatsächlich etwas bewirken kann, statt pauschal an allen Ausgaben zu sparen.
Für diesen Ablauf ist zeitnahes Eintragen entscheidend. Wer die Erfassung bis zum Monatsende aufschiebt, muss Beträge rekonstruieren und erinnert sich oft nicht mehr sicher an den Zweck einer Zahlung. Ich würde daher eine kurze Gewohnheit nach dem Einkauf oder am Tagesende testen. Wenn das im Alltag nicht funktioniert, sollte ich die Kategorien vereinfachen, anstatt mir einzureden, künftig eine noch aufwendigere Buchführung zu schaffen.
Auch bei gemeinsam genutzten Haushaltskosten kann eine persönliche Erfassung nützlich sein, solange ich klar trenne, welche Beträge tatsächlich meine Ausgaben sind und welche nur vorübergehend für andere bezahlt wurden. Die App ersetzt damit nicht automatisch eine gemeinsame Abstimmung oder ein spezielles System für geteilte Rechnungen. Sie kann mir aber helfen, meinen eigenen Anteil übersichtlich zu halten, wenn ich Buchungen sorgfältig kennzeichne und nicht alles ungeprüft als persönliche Belastung werte.
Was die manuelle Pflege verlangt
Der größte praktische Nachteil eines Haushaltsbuchs ist oft nicht die Bedienung, sondern die nötige Regelmäßigkeit. Jede manuelle Buchung kostet nur einen Moment, doch viele ausgelassene Einträge schwächen die Aussagekraft des Monatsbilds. Wenn ich häufig bar bezahle oder mehrere Karten nutze, muss ich besonders diszipliniert bleiben. Wer eine Anwendung sucht, die ohne eigenes Zutun sämtliche Kontobewegungen erfasst, sollte vor dem Wechsel genau prüfen, ob ein manuelles Haushaltsbuch zum gewünschten Arbeitsstil passt.
Ich würde die App außerdem nicht mit einer vollständigen Finanzberatung verwechseln. Kategorien und Budgets können beim Verstehen des eigenen Konsums helfen, aber sie entscheiden nicht, welche Ausgaben im Einzelfall sinnvoll sind. Bei unregelmäßigem Einkommen, gemeinsamen Finanzen oder komplizierten Rückzahlungen braucht es klare eigene Regeln, damit die Zahlen nicht ein falsches Sicherheitsgefühl vermitteln. Die Qualität des Überblicks hängt daran, wie sauber ich Einnahmen, Ausgaben und interne Geldbewegungen auseinanderhalte.
Ein Backup ist bei persönlichen Finanznotizen ein wichtiger Teil der Nutzung, doch ich würde mich nicht allein auf die Annahme verlassen, dass gespeicherte Informationen immer automatisch verfügbar bleiben. Die App sollte in die eigene Routine zur Datensicherung passen, und wichtige Zahlen würde ich bei Bedarf zusätzlich nachvollziehbar dokumentieren. Das ist kein Grund, auf ein digitales Haushaltsbuch zu verzichten; es ist schlicht vernünftige Sorgfalt, wenn ich über längere Zeit Daten aufbaue, auf die ich mich später stützen möchte.
Worin sie sich von anderen Wegen unterscheidet
Gegenüber einer einfachen Notiz oder einer Tabelle bietet eine spezialisierte Finanz-App einen klareren Rahmen für Konten, Kategorien und Budgetgedanken. Eine Tabelle kann flexibler sein und eignet sich gut, wenn ich eigene Auswertungen bauen möchte. Dafür muss ich ihre Struktur selbst pflegen. Ein Haushaltsbuch auf dem Smartphone ist näher an den täglichen Zahlungen und kann den Einstieg erleichtern, verlangt aber, dass ich mit der vorgegebenen Arbeitsweise zurechtkomme.
Im Vergleich zu Banking-Apps liegt der Schwerpunkt hier auf dem persönlichen Überblick und der Einordnung von Ausgaben, nicht bloß auf dem Anzeigen einzelner Kontobewegungen. Eine Banking-App kann bequemer sein, wenn ich hauptsächlich meinen Kontostand oder aktuelle Umsätze prüfen will. Für die Frage, wie sich die Ausgaben über verschiedene Bereiche verteilen, ist ein gezielt geführtes Haushaltsbuch oft hilfreicher. Welche Lösung besser passt, hängt also davon ab, ob mir automatische Bequemlichkeit oder bewusste Zuordnung wichtiger ist.
Auch ein reines Budget- oder Sparziel-Werkzeug löst nicht dieselbe Aufgabe. Ein Ziel kann motivieren, erklärt aber nicht unbedingt, wie mein tatsächliches Ausgabeverhalten aussieht. Umgekehrt kann eine ausführliche Erfassung ohne konkrete Frage zur bloßen Datensammlung werden. Ich würde beides verbinden: erst die eigenen Muster verstehen, dann nur dort ein Limit oder eine Veränderung festlegen, wo ich einen realistischen Hebel sehe.
Die App stammt von Realbyte Inc. und gehört in den Bereich der persönlichen Finanzverwaltung. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,5 Sternen bei rund 441.000 Bewertungen; mehr als 10 Millionen Installationen zeigen, dass sie von vielen Menschen genutzt wird. Diese Größenordnung ist ein Hinweis auf breite Nutzung, sagt für sich genommen aber nicht, ob die manuelle oder strukturierte Erfassung zu meinem Alltag passt.
Kosten, Zugang und Gegenwert
Der Download ist kostenlos, sodass ich zunächst ohne Kaufpreis ausprobieren kann, ob mir die Art der Erfassung liegt. Für bestimmte In-App-Käufe werden bei Abrechnung über Google Play Beträge zwischen 2,49 Euro und 21,99 Euro genannt. Ich würde daraus nicht automatisch schließen, dass jede nützliche Funktion kostenpflichtig ist oder dass ein Kauf für den Alltag erforderlich wäre. Sinnvoll ist, erst den eigenen Bedarf festzustellen und Kaufoptionen nur dann zu bewerten, wenn sie für den gewünschten Ablauf relevant sind.
Der Gegenwert einer kostenlosen Finanz-App hängt für mich weniger von der Zahl möglicher Funktionen ab als davon, ob sie eine verlässliche Gewohnheit unterstützt. Wenn ich dank regelmäßiger Einträge unnötige Ausgaben erkenne oder besser für wiederkehrende Kosten plane, kann schon ein einfacher Überblick nützlich sein. Wenn ich die App dagegen nur kurz einrichte und anschließend nicht mehr pflege, bringt auch eine umfangreiche Ausstattung wenig. Ich würde deshalb mit einer klaren Frage starten, etwa: „Welche Ausgaben überraschen mich jeden Monat?“
Für Android ist als Mindestvoraussetzung Version 6.0 angegeben; die aktuelle Version trägt die Bezeichnung 4.10.3 GF. Die Altersfreigabe lautet USK ab 0 Jahren. Für meine Entscheidung sind diese Angaben vor allem dann praktisch, wenn ich die App auf einem älteren Gerät nutzen oder sie innerhalb der Familie einordnen möchte. Am wichtigsten bleibt jedoch, ob ich mit dem eigenen Smartphone bequem und regelmäßig buchen kann.
Für wen sich der Versuch lohnt
Ich sehe den größten Nutzen für Menschen, die mehrere Konten oder Karten im Blick behalten und ihre Ausgaben lieber bewusst kategorisieren, statt sich allein auf den Kontostand zu verlassen. Ebenso passt die App zu denen, die ein einfaches Monatsbudget ausprobieren möchten, aber bereit sind, Buchungen selbst zu pflegen. Wer gerade erst mit dem Haushaltsbuch beginnt, kann mit wenigen Kategorien starten und schrittweise herausfinden, welche Auswertung im eigenen Alltag wirklich etwas erklärt.
Weniger geeignet ist sie für Menschen, die keinerlei manuelle Arbeit möchten oder nur eine schnelle Anzeige des Bankkontos suchen. Auch wer eine gemeinsame Haushaltsplanung mit mehreren Personen benötigt, sollte nicht voraussetzen, dass ein persönliches Buchungssystem allein alle Abstimmungen abdeckt. In solchen Fällen kann eine Banking-Lösung, eine gemeinsam gepflegte Tabelle oder eine auf geteilte Ausgaben ausgerichtete Anwendung besser passen. Der entscheidende Maßstab ist nicht, welche App mehr verspricht, sondern welche Arbeitsweise tatsächlich eingehalten wird.
Mein Urteil fällt deshalb positiv, aber nicht grenzenlos aus. Als kostenloser Einstieg in die strukturierte Verwaltung persönlicher Finanzen ist die App einen Versuch wert, wenn ich bereit bin, meine Buchungen konsequent zu erfassen und sinnvoll zu sortieren. Für reine Automatik oder komplexe gemeinsame Finanzabläufe würde ich erst prüfen, ob eine andere Art von Werkzeug besser passt. Wer dagegen konkrete Antworten auf die eigenen Alltagsausgaben sucht, kann mit einem kleinen, realistischen Erfassungsrhythmus viel aus dem Haushaltsbuch herausholen.
In einer Welt, in der wir ständig von Rechnungen, Abonnements und unerwarteten Ausgaben bombardiert werden, ist es unerlässlich, die Kontrolle über die eigenen Finanzen zu behalten. Hier kommt der Haushaltsbuch : Money Manager ins Spiel. Diese App ist ein echter Game-Changer, wenn es darum geht, den Überblick über die täglichen Ausgaben zu behalten und langfristig zu sparen.
Ein erster Blick auf die App
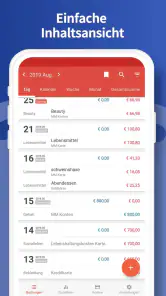
Beim ersten Öffnen von Haushaltsbuch : Money Manager fiel mir sofort das benutzerfreundliche Design auf. Die Oberfläche ist intuitiv und die Navigation kinderleicht, selbst für jemanden, der nicht besonders technikaffin ist. Die App bietet eine Vielzahl von Funktionen, die perfekt auf die Bedürfnisse aller abgestimmt sind, die ihre Finanzen im Griff haben möchten.
Funktionen, die überzeugen
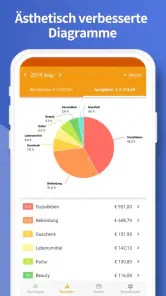
Was mir besonders gefällt, ist die Möglichkeit, verschiedene Konten zu verwalten. Egal, ob Girokonto, Sparkonto oder Kreditkarten – alles wird an einem Ort zusammengeführt. Und dann gibt es noch die Ausgabenkategorien, die es einem ermöglichen, genau zu sehen, wohin das Geld fließt. Ich war überrascht, wie viel ich monatlich für Kaffee ausgebe! Eine weitere nützliche Funktion ist die Budgetplanung. Sie hilft mir, monatliche Limits festzulegen und unnötige Ausgaben zu vermeiden.
Einfachheit trifft auf Effizienz
Die Entwickler haben wirklich darauf geachtet, dass die App einfach zu bedienen ist. Mit nur wenigen Klicks kann man Transaktionen hinzufügen, Berichte generieren und den finanziellen Fortschritt verfolgen. Und das Beste daran? Die App bietet regelmäßige Backups, sodass man sich keine Sorgen um den Verlust seiner Daten machen muss.
Ein paar persönliche Gedanken
Ich habe viele Finanz-Apps ausprobiert, aber sie sticht wirklich hervor. Es ist nicht nur eine App, sondern ein unverzichtbares Werkzeug, das mir geholfen hat, meine Finanzen besser zu verstehen und zu verwalten. Ein kleiner Tipp von mir: Nehmt euch die Zeit, die App richtig einzurichten, denn sie wird euch auf lange Sicht viel Zeit und Geld sparen.
Alles in allem bietet diese App genau das, was man braucht, um seine Finanzen im Griff zu behalten. Mit ihrer einfachen Bedienung und den leistungsstarken Funktionen ist sie für jeden, der die Kontrolle über seine Ausgaben behalten möchte, absolut empfehlenswert.
Haushaltsbuch : Money Manager Häufig gestellte Fragen
Was ist Haushaltsbuch : Money Manager und für wen eignet sich die App?
Haushaltsbuch : Money Manager ist eine Finanz-App von Realbyte Inc., die als persönlicher Assistent für die Verwaltung der eigenen Finanzen gedacht ist. Sie kann für Menschen interessant sein, die Einnahmen und Ausgaben an einem Ort festhalten und ihre Geldangelegenheiten besser überblicken möchten. Die App ist kostenlos erhältlich; für zusätzliche Inhalte sind In-App-Käufe möglich.
Für welche Geräte und Betriebssysteme ist die App geeignet?
Die App ist für Android-Geräte geeignet, auf denen mindestens Android 6.0 läuft. Vor dem Download lohnt es sich, die Android-Version des eigenen Smartphones oder Tablets zu prüfen, damit die Installation mit dem Gerät kompatibel ist. Haushaltsbuch : Money Manager ist eine App aus dem Bereich Finanzen und trägt die Altersfreigabe USK ab 0 Jahren.
Wie sicher sind meine Daten in der Haushaltsbuch-App?
Die Sicherheit Ihrer Daten hat für die Haushaltsbuch-App oberste Priorität. Die App verwendet modernste Verschlüsselungstechnologien, um Ihre Finanzinformationen zu schützen. Zusätzlich werden regelmäßige Sicherheitsupdates durchgeführt, um mögliche Schwachstellen zu beheben. Ihre Daten werden niemals ohne Ihre Zustimmung an Dritte weitergegeben.
Kann ich die Haushaltsbuch-App auf mehreren Geräten verwenden?
Ja, die Haushaltsbuch-App unterstützt die Nutzung auf mehreren Geräten. Sie können sich mit Ihrem Konto auf verschiedenen Smartphones oder Tablets anmelden und Ihre Daten werden nahtlos synchronisiert. Dies ermöglicht Ihnen, Ihre Finanzen jederzeit und überall im Blick zu behalten.
Welche Funktionen bietet die Haushaltsbuch-App zur Budgetierung?
Die Haushaltsbuch-App bietet umfangreiche Budgetierungsfunktionen. Sie können individuelle Budgets für verschiedene Kategorien erstellen, Ihre Ausgaben überwachen und Berichte analysieren, um finanzielle Ziele zu erreichen. Die App hilft Ihnen dabei, den Überblick über Ihre Finanzen zu behalten und Ausgabengewohnheiten zu verbessern.
Vorteile
- Intuitive Benutzeroberfläche
- Einfache Budgetverwaltung
- Synchronisierung über Geräte
- Vielseitige Berichtsfunktionen
- Mehrere Währungen unterstützt
Nachteile
- Enthält In-App-Käufe
- Benutzeroberfläche nicht anpassbar
- Keine Integration mit Banken
- Benachrichtigungen manchmal verzögert
- Begrenzte Anpassungsoptionen
- Kategorie
- Finanzen
- Version
- 4.10.3 GF