Deutsche Bank photoTAN
- 10.31K
- 4,0
- Installationen
- 1.00M
- Preis
- Free
Screenshots
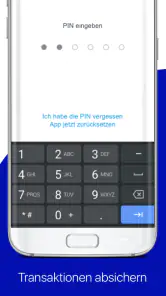
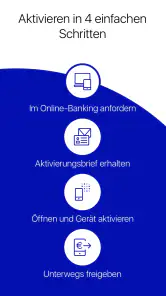
Analyse von Reviewed
Bei einem Bankauftrag merke ich den Wert einer Freigabe-App meist erst dann, wenn ich nicht am heimischen Schreibtisch sitze. Eine Überweisung kann warten, doch eine Zahlung zu bestätigen ist oft der letzte Schritt, bevor ich mit meiner Sache weitermachen kann. Deutsche Bank photoTAN ist dafür gedacht: Die Finanz-App der Deutsche Bank AG unterstützt Kundinnen und Kunden dabei, Banking-Aufträge am Smartphone freizugeben. Sie ist kostenlos und richtet sich vor allem an Menschen, die ihr Online-Banking bei dieser Bank nutzen und für Bestätigungen nicht jedes Mal auf ein separates Gerät wechseln möchten.
Was bei einer Freigabe von der Verbindung abhängt
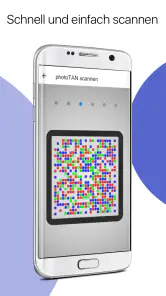
Die App ist kein Ersatz für das Online-Banking, in dem ein Auftrag angelegt wird. Ihr Zweck liegt im Bestätigen: Du startest eine Transaktion im Banking und nutzt anschließend das photoTAN-Verfahren, um sie freizugeben. Das farbige Bild, das dabei gescannt wird, macht den Ablauf anschaulich. Für mich ist die Trennung der Aufgaben wichtig: Die Banking-Sitzung und die Freigabe sind zwei Schritte, und ein Problem mit der Verbindung genau im Übergang kann den Vorgang unterbrechen, auch wenn der Auftrag selbst schon vorbereitet ist.
Im Alltag würde ich deshalb eine Überweisung nicht erst in der letzten Minute beginnen, wenn ich auf eine stabile Verbindung angewiesen bin. Das gilt besonders bei einem schwachen Mobilfunksignal oder einem öffentlichen WLAN, das ständig zwischen verbunden und nicht verbunden wechselt. Ich prüfe lieber zunächst, ob die Banking-Seite oder -App erreichbar ist, und starte die Freigabe erst, wenn der Auftrag vollständig angezeigt wird. So kann ich unterscheiden, ob gerade der Zugang zum Banking hakt oder die Bestätigung selbst.
Der Scan ist dabei nicht bloß ein technischer Zwischenschritt, den ich möglichst schnell abhaken sollte. Ich nehme mir einen Moment, um die Informationen zum Auftrag im Banking aufmerksam zu lesen, bevor ich die Freigabe auslöse. Das ist ein nützlicher Sicherheitsmoment: Wenn Betrag oder Empfänger nicht zu dem passen, was ich eingeben wollte, sollte ich nicht bestätigen, nur weil die App bereitsteht. Die photoTAN-App erleichtert die Freigabe, aber die Entscheidung, ob ein Auftrag stimmt, bleibt bei mir.
Unterwegs praktisch, aber nicht für jede Situation gleich bequem
Auf dem eigenen Smartphone ist der Ablauf besonders naheliegend. Ich kann einen Auftrag im mobilen Banking vorbereiten und für die Bestätigung zum photoTAN-Verfahren wechseln, statt einen separaten TAN-Generator mitzuführen. Das ist im Zug, auf Reisen oder zwischen zwei Terminen angenehm, solange das Gerät geladen und die nötige Verbindung verfügbar ist. Wer häufig Überweisungen unterwegs erledigt, wird den Unterschied im Gepäck und im Ablauf eher bemerken als jemand, der nur gelegentlich eine Zahlung bestätigt.
Ein realistischer Fall: Ich stehe vor einem Termin und muss noch eine Rechnung bezahlen. Ich kontrolliere Empfänger und Betrag, öffne den Auftrag im Banking und wechsle zur Freigabe. Ist der Empfang gerade schlecht, halte ich lieber kurz an, statt mehrfach hektisch zurückzugehen oder denselben Auftrag neu anzulegen. So vermeide ich Verwirrung darüber, ob eine Zahlung bereits ausgelöst wurde. Wenn der Status unklar bleibt, prüfe ich zuerst die Auftragsübersicht im Banking, bevor ich einen zweiten Versuch starte.
Das Smartphone als einziges Gerät ist bequem, aber es bündelt auch die Schritte auf einem Bildschirm. Wer Online-Banking lieber am Computer nutzt, sollte vorab überlegen, wie sich der Wechsel zwischen Computer und Telefon in den eigenen Alltag einfügt. Ein eigenes Lesegerät kann bei einer stationären Arbeitsweise angenehmer sein, während die App für spontane Freigaben weniger Zubehör verlangt. Die bessere Wahl hängt also nicht nur von der Sicherheitsmethode ab, sondern davon, wo und wie du deine Aufträge üblicherweise vorbereitest.
Weitere Meldungen aus unserer Redaktion
Google Kalender ordnet das Chaos des Alltags – und verlangt dafür Nähe zu Google
Bridge Race: Warum die richtige Planke mehr zählt als Tempo
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Einrichtung, Sicherheit und sinnvolle Gewohnheiten
Die App setzt eine Einrichtung voraus, bevor sie als Freigabewerkzeug taugt. In der beschriebenen Nutzung wird sie mit einem QR-Code aus dem Online-Banking verbunden. Ich würde diesen Schritt in einer ruhigen Situation erledigen, in der ich Zugang zu meinem Banking habe und nicht nebenbei versuche, eine dringende Zahlung abzuschließen. So bleibt Zeit, die angezeigten Schritte sorgfältig zu lesen und eine mögliche Rückfrage direkt zu klären, statt unter Zeitdruck zu raten.
Freigeben heißt nicht automatisch richtig freigeben
Das Verfahren erzeugt für eine Transaktion eine eigene TAN. Das ist sinnvoller als eine Bestätigung, die unabhängig vom konkreten Auftrag betrachtet wird: Vor dem Freigeben kann ich die Angaben prüfen und sollte das auch tun. Bei unerwarteten Zahlungsaufforderungen oder Nachrichten, die mich zu einer schnellen Bestätigung drängen, halte ich inne und öffne das Banking selbst, statt einem fremden Link oder einer Anleitung aus einer Nachricht zu folgen. Eine TAN ist kein allgemeines Einverständnis, sondern gehört zu dem Auftrag, den ich gerade kontrolliere.
Hier liegt zugleich eine Grenze: Ein technisches Freigabeverfahren kann nicht für mich entscheiden, ob eine Rechnung echt ist oder ob ich den Empfänger korrekt ausgewählt habe. Gerade bei einer neuen Kontoverbindung oder einer ungewöhnlichen Forderung lohnt sich ein unabhängiger Plausibilitätscheck. Ich vergleiche die Zahlungsdaten mit dem Anlass der Überweisung und bestätige erst, wenn beides zusammenpasst. Das dauert länger als ein routiniertes Tippen, ist bei Geld aber die sinnvollere Gewohnheit.
Wenn ein Scan nicht sofort klappt, bringt es wenig, das Telefon in Bewegung zu halten und immer wieder denselben Versuch zu erzwingen. Ich sorge zunächst für ausreichend Licht und halte das Gerät ruhig auf das angezeigte Bild. Danach prüfe ich, ob die Banking-Seite noch geöffnet ist und ob der Auftrag weiterhin derselbe ist. Bei einem Verbindungsabbruch ist ein kontrollierter Neustart des Ablaufs hilfreicher als mehrere parallele Versuche. So reduziere ich das Risiko, im Nachhinein nicht mehr zu wissen, welche Bestätigung zu welchem Auftrag gehörte.
Was tun, wenn der Ablauf hängen bleibt?
Die häufigste praktische Unsicherheit bei einer unterbrochenen Freigabe ist nicht nur, ob die App reagiert, sondern ob der Auftrag bereits angenommen wurde. Ich würde deshalb nicht sofort erneut überweisen. Zuerst schaue ich im Banking nach, ob der Auftrag als ausgeführt, offen oder noch nicht abgeschlossen erscheint. Erst wenn der Status klar ist, entscheide ich über den nächsten Schritt. Das ist eine einfache, aber wichtige Routine, besonders bei schlechter Verbindung oder wenn ich zwischen Browser und App hin- und herwechsle.
Auch ein Gerätewechsel sollte nicht spontan mitten in einer dringenden Transaktion erfolgen. Wenn du ein neues Smartphone einrichtest oder das bisherige Gerät nicht mehr verwenden kannst, plane die Wiederherstellung des Freigabewegs rechtzeitig und orientiere dich an den offiziellen Schritten der Bank. Die App ist als Teil des Bankings nützlich, aber gerade bei einer sicherheitsrelevanten Registrierung sollte man keine Abkürzungen aus fremden Anleitungen übernehmen. Für eine schnelle Zahlung ist das Verfahren am angenehmsten, wenn die Freigabe bereits eingerichtet und das eigene Gerät einsatzbereit ist.
Für datensensible Nutzerinnen und Nutzer ist außerdem hilfreich, die Aufgaben der Apps auseinanderzuhalten: Die photoTAN-App dient der Autorisierung, während andere Banking-Funktionen an anderer Stelle stattfinden können. Ich würde sie nicht mit einem Haushaltsbuch oder einem allgemeinen Finanzplaner verwechseln. Wer möglichst wenige Finanz-Apps auf dem Smartphone haben möchte, sollte prüfen, welche Banking-Abläufe die eigene Bank-App bereits abdeckt und ob die photoTAN-App für die gewünschte Freigabe zusätzlich gebraucht wird. Das verhindert unnötige Erwartungen an eine Anwendung, deren Rolle bewusst enger gefasst ist.
Für wen sich die App lohnt – und wann eine Alternative besser passt
Am sinnvollsten finde ich sie für Kundinnen und Kunden der Deutschen Bank, die regelmäßig Online-Aufträge bestätigen und ihr Smartphone ohnehin dabeihaben. Dazu zählen etwa wiederkehrende Rechnungen, gelegentliche Überweisungen oder Zahlungen, die nicht bis zur Rückkehr an den Computer warten sollen. Wer selten am Laptop sitzt und einen mobilen Ablauf bevorzugt, dürfte den Verzicht auf ein zusätzliches TAN-Gerät schätzen. Die App ist dagegen keine allgemeine Banking-Lösung für Menschen, die Konten verschiedener Banken in einer Oberfläche verwalten möchten.
Im Vergleich zu einer Freigabe über ein separates Lesegerät ist die Smartphone-Lösung leichter mitzunehmen, verlangt aber, dass das Telefon verfügbar, eingerichtet und ausreichend geladen ist. Gegenüber einer rein webbasierten Bestätigung ist das Scannen eines Auftragsbildes ein eigener zusätzlicher Schritt; manche empfinden gerade diese sichtbare Trennung als beruhigend, andere bevorzugen möglichst wenige Wechsel zwischen Anwendungen. Ich würde die photoTAN-Variante nicht automatisch für alle als bequemer bezeichnen. Wer häufig am Desktop arbeitet und sein Telefon währenddessen bewusst weglegt, kann mit einer separaten Lösung besser zurechtkommen, sofern sie für das eigene Banking angeboten wird.
Die App wird kostenlos angeboten, hat eine Altersfreigabe ab null Jahren und ist in Version 3.9.1 verfügbar; als Mindestanforderung ist iOS 9 genannt. Im Store erreicht sie im Schnitt 4,0 Sterne aus rund 27.000 Bewertungen und kommt auf über eine Million Installationen. Diese Reichweite spricht dafür, dass das Verfahren für viele Nutzer zum Banking-Alltag gehört, ersetzt aber nicht die Frage, ob es zu deinem Gerät und deiner Arbeitsweise passt. Ich würde vor der Einrichtung vor allem prüfen, ob das eigene Smartphone die Systemanforderung erfüllt und ob du den Freigabeweg regelmäßig nutzen wirst.
Die Deutsche Bank photoTAN eignet sich nicht besonders für Menschen, die eine App mit Kontenübersicht, Ausgabenkategorien und Budgetplanung suchen. Auch wer sein Telefon aus Sicherheits- oder Gewohnheitsgründen nicht für Bankfreigaben verwenden möchte, sollte sich nach einer anderen von der Bank unterstützten Methode richten. Für alle anderen ist die entscheidende Abwägung recht konkret: weniger separates Zubehör gegen stärkere Abhängigkeit vom eigenen Smartphone und einer funktionierenden Verbindung. Ich finde diesen Tausch im Alltag oft vernünftig, solange man bei Störungen ruhig bleibt und den Status eines Auftrags überprüft, statt ihn vorschnell zu wiederholen.
In einer Welt, in der Sicherheit und Benutzerfreundlichkeit Hand in Hand gehen müssen, stellt die Deutsche Bank photoTAN App eine innovative Lösung für das mobile Banking dar. Wenn du auf der Suche nach einer sicheren Möglichkeit bist, Bankgeschäfte von deinem Smartphone aus zu tätigen, könnte diese App genau das Richtige für dich sein.
Was ist die photoTAN App?
Die photoTAN App ist ein Sicherheitsverfahren, das dir hilft, deine Bankgeschäfte sicher zu bestätigen. Sie funktioniert durch das Scannen eines farblich kodierten Bildes mit deinem Smartphone, um Transaktionen zu autorisieren. Klingt kompliziert? Keine Sorge, das ist es nicht. Tatsächlich ist es unglaublich einfach zu bedienen.
Einfache Einrichtung und Nutzung
Der Einrichtungsprozess der App ist so simpel, dass selbst Technikmuffel keine Schwierigkeiten haben sollten. Du lädst die App herunter, scannst einen QR-Code aus deinem Online-Banking und schon bist du einsatzbereit. Die Benutzeroberfläche ist sehr intuitiv gestaltet, sodass du dich schnell zurechtfindest. Kein langes Suchen nach Funktionen oder verwirrende Menüs – alles ist da, wo es sein sollte.
Sicherheit an erster Stelle
Sicherheit ist heutzutage ein großes Thema, und die App lässt hier keine Wünsche offen. Durch das Scannen des farbigen Codes wird eine einzigartige Transaktionsnummer (TAN) generiert, die nur für diese eine Transaktion gültig ist. Diese Methode ist nicht nur sicher, sondern schützt dich auch vor Phishing-Angriffen, da die TAN nicht einfach abgefangen werden kann.
Flexibilität und Komfort
Ein weiterer Vorteil der App ist ihre Flexibilität. Egal, ob du von unterwegs oder gemütlich von zu Hause aus überweisen möchtest, die photoTAN App macht es möglich. Keine zusätzliche Hardware oder komplizierte Passwörter sind nötig – dein Smartphone reicht völlig aus. Es ist, als hättest du eine mobile Bank in deiner Tasche.
Zusammengefasst bietet die App eine hervorragende Kombination aus Sicherheit und Benutzerfreundlichkeit. Sie ist leicht einzurichten, einfach zu bedienen und bietet ein hohes Maß an Sicherheit. Wenn du auf der Suche nach einer zuverlässigen Methode für Online-Banking bist, solltest du diese App unbedingt ausprobieren. Es ist, als hätte man seinen persönlichen Sicherheitsdienst immer dabei!
Deutsche Bank photoTAN Häufig gestellte Fragen
Was brauche ich, um die Deutsche Bank photoTAN-App auf meinem Gerät zu installieren?
Die Deutsche Bank photoTAN-App ist eine Finanzanwendung für mobile Geräte. Vor dem Download sollten Sie prüfen, ob Ihr Smartphone oder Tablet die erforderliche Betriebssystemversion unterstützt. Die App ist kostenlos erhältlich und dient dazu, Banking-Aufträge sicher freizugeben. Laden Sie sie auf dem Gerät herunter, das Sie für diese Bestätigungen verwenden möchten, und richten Sie sie gemäß den Anweisungen der Bank ein.
Für wen ist Deutsche Bank photoTAN gedacht?
Die App richtet sich an Kundinnen und Kunden der Deutschen Bank, die Banking-Aufträge mit photoTAN freigeben möchten. Sie ist kein allgemeines Werkzeug zum Verwalten beliebiger Bankkonten, sondern unterstützt den Bestätigungsprozess für entsprechende Aufträge. Wenn Sie Ihre Bankgeschäfte mobil erledigen, kann die App eine praktische Ergänzung sein: Sie scannen den angezeigten Code und nutzen den erzeugten Transaktionscode zur Freigabe.
Was ist die Deutsche Bank photoTAN-App?
Die Deutsche Bank photoTAN-App ist eine Sicherheitsanwendung, die zur Autorisierung von Transaktionen verwendet wird. Sie bietet eine zusätzliche Sicherheitsebene, indem sie einen farbigen Code scannt, der auf Ihrem Bildschirm angezeigt wird, um Transaktionen zu bestätigen. Diese Methode ist besonders sicher, da der Code nur einmal verwendet werden kann und mit Ihrem Konto verknüpft ist.
Wie funktioniert die photoTAN-Technologie?
Die photoTAN-Technologie funktioniert, indem sie einen verschlüsselten, farbigen Mosaik-Code auf Ihrem Bildschirm anzeigt, den Sie mit der photoTAN-App scannen. Nach dem Scannen wird ein Transaktionscode generiert, den Sie zur Bestätigung der Transaktion eingeben müssen. Diese Methode gewährleistet, dass nur autorisierte Transaktionen durchgeführt werden.
Ist die Nutzung der Deutsche Bank photoTAN-App kostenlos?
Ja, die Nutzung der Deutsche Bank photoTAN-App ist kostenlos. Es können jedoch Gebühren für mobile Daten anfallen, wenn die App nicht über WLAN verwendet wird. Es wird empfohlen, die App über eine sichere Internetverbindung herunterzuladen und zu verwenden, um zusätzliche Kosten zu vermeiden.
Vorteile
- Einfache und intuitive Bedienung.
- Hohe Sicherheitsstandards.
- Schnelle Transaktionsfreigabe.
- Kompatibilität mit vielen Geräten.
- Regelmäßige Updates.
Nachteile
- Benötigt Internetverbindung.
- Manchmal langsame Ladezeiten.
- Nicht alle Banken unterstützt.
- Erfordert Smartphone-Zugang.
- Kann bei älteren Geräten abstürzen.
- Kategorie
- Finanzen
- Version
- 3.9.1