BBVA Deutschland
- 1.23K
- 4,5
- Installationen
- 100.00K
- Preis
- Free
Screenshots
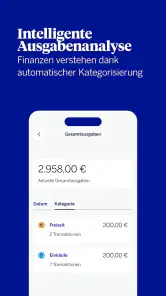
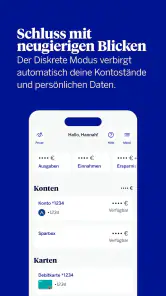
Analyse von Reviewed
Wer sein Bankkonto nicht nur verwalten, sondern möglichst vollständig über das Smartphone steuern möchte, findet in BBVA Deutschland einen interessanten Ansatz. Ich habe die App als mobile Finanzanwendung betrachtet und dabei besonders darauf geachtet, wie sinnvoll sie sich im Alltag anfühlt, welchen Gegenwert der kostenlose Zugang bietet und an welchen Stellen klassische Banklösungen weiterhin angenehmer sein können.
Die Anwendung stammt von BBVA und richtet sich an Menschen, die Konto, Zahlungen und finanzielle Übersicht gern an einem Ort bündeln. Im Mittelpunkt stehen ein kostenloses Konto, Zinsen, Cashback und eine moderne Bedienung. Das klingt zunächst nach einer typischen Banking-App, doch der eigentliche Unterschied liegt für mich in der Kombination: Die App möchte nicht nur Kontostände anzeigen, sondern den täglichen Umgang mit Geld stärker in eine mobile Umgebung verlagern.
Was BBVA Deutschland im Alltag tatsächlich interessant macht
Der Einstieg ist leicht einzuordnen: Die App gehört zur Kategorie Finanzen, ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren freigegeben. Sie wurde am 23. Juni 2025 veröffentlicht und läuft ab Android 7.0. Die aktuelle Version ist 1.11.10. Diese technischen Angaben sind vor allem für Nutzer älterer Geräte wichtig, denn wer ein sehr altes Smartphone verwendet, sollte vor der Einrichtung prüfen, ob das eigene System noch unterstützt wird.
Bei der Kostenseite ist die wichtigste Aussage klar: Für den Download und die Nutzung der App fällt kein Kaufpreis an. Das macht sie zunächst leicht zugänglich, gerade wenn man eine digitale Banklösung ausprobieren möchte, ohne vorab Geld für eine Anwendung auszugeben. Gleichzeitig sollte man den Begriff kostenlos nicht mit einer pauschalen Aussage über jedes mögliche Bankprodukt oder jede einzelne Transaktion verwechseln. Der kostenlose Zugang beschreibt den Einstieg in die App und das Kontoangebot; konkrete Bedingungen einzelner Finanzleistungen sollte man vor einer Entscheidung direkt im jeweiligen Vertragsbereich prüfen.
Genau diese Unterscheidung halte ich für wichtig. Eine Banking-App ist kein gewöhnlicher kostenloser Helfer wie ein Taschenrechner. Ihr Wert hängt nicht nur davon ab, ob sie nichts kostet, sondern auch davon, ob die angebotenen Funktionen zum eigenen Umgang mit Geld passen. Bei BBVA Deutschland entsteht der mögliche Mehrwert aus der Verbindung von Konto, Zinsen, Cashback und einer zentralen mobilen Verwaltung.
Ein Konto für Menschen, die vieles digital erledigen
In meinem Eindruck ist die App vor allem auf Nutzer zugeschnitten, die Bankgeschäfte gern direkt am Smartphone erledigen. Wer Überweisungen, Kontrollen und alltägliche Finanzentscheidungen ohnehin digital abwickelt, dürfte sich schnell zurechtfinden. Das Smartphone wird dabei nicht bloß zum Lesegerät für den Kontostand, sondern zum wichtigsten Zugangspunkt für die eigene Finanzorganisation.
Ein realistisches Beispiel ist der Monatsanfang: Gehalt oder andere Einnahmen gehen ein, anschließend stehen Miete, Strom, Abos und Einkäufe an. Statt mehrere Anwendungen oder unterschiedliche Zugänge zu wechseln, kann man die eigene finanzielle Situation in einer Banking-App im Blick behalten. Für mich ist dabei weniger die einzelne Funktion entscheidend als die geringere Reibung zwischen „Ich möchte wissen, wie viel verfügbar ist“ und „Ich möchte eine Zahlung erledigen“.
Weitere Meldungen aus unserer Redaktion
Google Kalender ordnet das Chaos des Alltags – und verlangt dafür Nähe zu Google
Bridge Race: Warum die richtige Planke mehr zählt als Tempo
Ludo King® im Alltag: Für wen sich die nächste Runde lohnt
eBay lebt vom Handel zwischen Menschen
iTunes im Test: Warum der Wechsel vor allem Gewohnheiten verändert
inDrive macht den Fahrpreis verhandelbar – doch die Plattform bleibt im Spiel
Auch unterwegs kann das praktisch sein. Wenn ich im Supermarkt, beim Online-Einkauf oder auf Reisen kurz prüfen möchte, ob eine Ausgabe noch in den Monatsplan passt, ist eine mobile Übersicht deutlich unmittelbarer als der spätere Blick auf einen Kontoauszug. Das ersetzt keine persönliche Finanzplanung, macht spontane Kontrolle aber einfacher.
Zinsen und Cashback als zusätzlicher Gegenwert
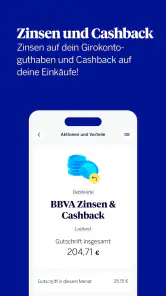
Der auffälligste Mehrwert des Angebots liegt für mich in den angekündigten Zinsen und Cashback. Ein Konto, das nicht nur Zahlungen ermöglicht, sondern auch einen finanziellen Vorteil verspricht, wirkt im Vergleich zu einem reinen Basiskonto attraktiver. Allerdings sollte man diese Vorteile nicht isoliert betrachten. Zinsen sind nur dann relevant, wenn tatsächlich Guthaben vorhanden ist und die jeweiligen Bedingungen passen. Cashback lohnt sich vor allem dann, wenn die dafür erforderlichen Einkäufe ohnehin geplant sind.
Mein praktischer Tipp wäre deshalb, Cashback nicht als Grund zu sehen, mehr auszugeben. Der bessere Ansatz ist, normale Ausgaben möglichst bewusst über die passende Lösung laufen zu lassen und den Vorteil als Bonus zu betrachten. Wer extra einkauft, nur um eine Rückvergütung zu erreichen, kann am Ende trotz Cashback mehr ausgeben als geplant. Das ist ein kleiner, aber entscheidender Unterschied zwischen echtem Mehrwert und einem bloßen Werbeeffekt.
Bei Zinsen gilt eine ähnliche Regel: Ein attraktiver Zinssatz allein macht noch keine gute Finanzentscheidung. Ich würde vor der Nutzung prüfen, auf welches Guthaben sich der Vorteil bezieht, ob Bedingungen gelten und wie flexibel das Geld verfügbar bleibt. Gerade bei einem Konto, das man als Hauptkonto verwenden möchte, ist Liquidität oft wichtiger als ein kleiner zusätzlicher Ertrag.
Die App als tägliches Kontrollinstrument
Eine Stärke mobiler Bankanwendungen ist die unmittelbare Rückmeldung. Ich muss nicht warten, bis ich am Computer sitze oder Unterlagen sortiert habe, sondern kann Kontobewegungen direkt in meine Routine einbauen. Das ist besonders hilfreich für Menschen, die ihre Ausgaben nicht mit einer separaten Haushaltsbuch-App pflegen möchten.
Ein sinnvoller Ablauf wäre, kurz nach dem Einkauf den Kontostand und die letzten Bewegungen zu prüfen und einmal pro Woche die größeren Ausgaben zu betrachten. Dadurch entsteht eher ein realistisches Bild des verfügbaren Geldes, statt nur am Monatsende überrascht zu werden. Die App ersetzt dabei nicht automatisch eine detaillierte Budgetsoftware, kann aber die Schwelle für regelmäßige Kontrolle deutlich senken.
Für Familien oder Wohngemeinschaften ist die Situation differenzierter. Wenn mehrere Personen gemeinsam wirtschaften, reicht ein einzelner mobiler Zugang nicht immer aus, um Zuständigkeiten, gemeinsame Ziele und persönliche Ausgaben übersichtlich zu organisieren. Hier können klassische Haushaltsbuch-Apps oder ein gemeinsames Tabellenmodell besser sein. BBVA Deutschland ist für das eigene Konto besonders naheliegend; für komplexe gemeinsame Finanzplanung hängt der Nutzen stärker von den persönlichen Abläufen ab.
Wie sich das Angebot gegenüber klassischen Alternativen einordnet
Im Vergleich zu einer traditionellen Filialbank wirkt der Ansatz deutlich mobiler. Wer Beratung vor Ort, Papierunterlagen oder einen festen Ansprechpartner bevorzugt, wird die App nicht automatisch als Verbesserung empfinden. Der Vorteil liegt eher in der Geschwindigkeit und Verfügbarkeit: Viele alltägliche Schritte lassen sich direkt am Smartphone anstoßen oder kontrollieren.
Gegenüber einer reinen Neobank ist die Einordnung ebenfalls interessant. Digitale Wettbewerber setzen häufig auf eine sehr schlanke Oberfläche und schnelle Kontoeröffnung. BBVA Deutschland verbindet diesen mobilen Anspruch mit dem Namen eines etablierten Finanzinstituts. Für manche Nutzer schafft das zusätzliches Vertrauen, während andere gerade die maximal reduzierte Bedienung kleinerer Fintech-Apps bevorzugen.
Eine weitere Alternative ist die Kombination aus bestehendem Girokonto und separaten Cashback-, Spar- oder Budget-Apps. Dieser Weg kann mehr Auswahl bieten, erzeugt aber auch mehr Konten, Anmeldungen und Informationsquellen. Der Vorteil von BBVA Deutschland liegt für mich deshalb weniger darin, jede denkbare Finanzfunktion zu ersetzen, sondern darin, mehrere zentrale Themen in einer Anwendung zusammenzuführen.
Wo die kostenlose Nutzung ihre Grenzen haben kann
Der kostenlose Zugang ist ein guter Grund, die App in Betracht zu ziehen, aber kein Beweis dafür, dass sie für jeden die beste Banklösung ist. Wer nur gelegentlich eine Überweisung macht und mit seinem bisherigen Konto zufrieden ist, wird durch den Wechsel möglicherweise keinen großen praktischen Vorteil spüren. Ein neues Konto bedeutet immer auch Umstellung, neue Routinen und gegebenenfalls die Pflege zusätzlicher Zugangsdaten.
Auch für Menschen, die ihre Finanzen lieber persönlich besprechen, kann eine mobile Lösung zu wenig sein. Eine App kann Vorgänge beschleunigen, ersetzt aber nicht automatisch das Gefühl, bei komplizierten Fragen mit einem Menschen zu sprechen. Wer regelmäßig Bargeld nutzt, besondere Kontomodelle benötigt oder stark auf persönliche Betreuung angewiesen ist, sollte die eigenen Prioritäten höher gewichten als Zinsen und Cashback.
Ein weiterer Trade-off betrifft die Konzentration auf das Smartphone. Das ist praktisch, solange das Gerät verfügbar, geladen und sicher eingerichtet ist. Wer bewusst möglichst wenig Finanzverwaltung über das Handy erledigen möchte, wird den Ansatz vermutlich weniger überzeugend finden. Für mich ist daher entscheidend, ob man mobile Bankgeschäfte nicht nur akzeptiert, sondern tatsächlich als bevorzugten Weg betrachtet.
Die Bewertung in den Stores fällt mit durchschnittlich 4,5 bei rund 5.900 Bewertungen positiv aus. Außerdem kommt die App auf mehr als 100.000 Installationen. Das zeigt, dass sie bereits auf Interesse stößt, sollte aber nicht als Ersatz für die eigene Prüfung verstanden werden. Eine gute Bewertung sagt wenig darüber aus, ob ein bestimmtes Konto zu den eigenen Zahlungsgewohnheiten, Sparzielen und Erwartungen an Service passt.
Für wen sich der Wechsel besonders lohnen kann
Ich sehe den größten Nutzen bei Menschen, die ein modernes Haupt- oder Zweitkonto suchen und ihre Finanzen konsequent digital verwalten möchten. Besonders passend ist die App für Nutzer, die Zinsen und Cashback nicht als isolierte Versprechen betrachten, sondern in eine vernünftige Alltagsroutine einbauen können. Wer regelmäßig Einnahmen und Ausgaben kontrolliert, profitiert eher von der zentralen Verwaltung als jemand, der sein Konto nur selten öffnet.
Auch für jüngere Erwachsene, die ihre erste eigenständige Finanzorganisation aufbauen, kann der einfache mobile Zugang interessant sein. Die Altersfreigabe ab null Jahren sagt zwar nichts über die persönliche Eignung für ein Bankkonto aus, zeigt aber, dass die Anwendung selbst ohne höhere Altersbeschränkung im App-Kontext angeboten wird. Entscheidend bleiben die jeweiligen Voraussetzungen für das Konto und die Bedürfnisse der Person.
Für Selbstständige oder Menschen mit sehr anspruchsvoller Finanzverwaltung wäre ich vorsichtiger. Ein persönliches Alltagskonto und eine vollständige Lösung für geschäftliche Buchhaltung sind nicht dasselbe. Wer viele Zahlungseingänge, getrennte Kostenstellen, umfangreiche Auswertungen oder spezielle geschäftliche Abläufe benötigt, sollte nicht allein wegen der mobilen Oberfläche wechseln.
Ebenso würde ich die App nicht als erste Wahl empfehlen, wenn der Hauptgrund für einen Wechsel ausschließlich Cashback ist. Cashback kann attraktiv sein, aber nur im Zusammenspiel mit passenden Bedingungen und ohnehin geplanten Ausgaben. Ein Konto sollte zuerst bei Sicherheit, Erreichbarkeit, Bedienung und Alltagstauglichkeit überzeugen; der Bonus kommt danach.
Eine praktische Prüfung vor dem Wechsel
Bevor ich ein neues Konto als Hauptkonto nutze, würde ich zunächst eine kurze Liste der Zahlungen erstellen, die im Alltag unbedingt reibungslos laufen müssen: regelmäßige Abbuchungen, wiederkehrende Überweisungen und die Zahlungen, die ich unterwegs am häufigsten erledige. Diese Bestandsaufnahme hilft, die App nicht nur nach ihrem ersten Eindruck zu beurteilen. So lässt sich erkennen, ob sie zu den eigenen Routinen passt oder ob ein Zweitkonto zunächst die stressfreiere Möglichkeit ist.
Ein vorsichtiger Übergang kann besonders sinnvoll sein, wenn mehrere Verpflichtungen am bisherigen Konto hängen. Ich würde nicht alle Zahlungseingänge und Abbuchungen gleichzeitig umstellen, sondern zuerst prüfen, wie sich die neue Lösung bei den alltäglichen Vorgängen bewährt. Das ist kein Urteil über die App, sondern eine vernünftige Vorgehensweise bei jedem Bankwechsel: Ein Wechsel wirkt erst dann überzeugend, wenn die Routinen im echten Alltag funktionieren.
Auch die eigene Erwartung an den Kundenkontakt sollte vorab klar sein. Wer hauptsächlich einfache Kontobewegungen erledigt, bewertet eine mobile App wahrscheinlich anders als jemand, der regelmäßig Unterstützung bei komplexen Fragen braucht. Ich würde mir deshalb überlegen, welche Situationen für mich einen direkten Ansprechpartner erfordern und wie wichtig mir diese Möglichkeit ist. Diese persönliche Abwägung kann am Ende relevanter sein als ein zusätzlicher Bonus.
Welche Fragen ich vor der täglichen Nutzung klären würde
Bei einem Konto mit Zinsen würde ich zuerst prüfen, worauf sich die Verzinsung bezieht und ob die Bedingungen zu meinem typischen Kontostand passen. Wer sein Geld nach dem Gehaltseingang schnell für laufende Rechnungen verwendet, hat eine andere Ausgangslage als jemand, der dauerhaft Guthaben stehen lässt. Der beworbene Vorteil ist deshalb nicht automatisch für alle gleich wertvoll; entscheidend ist, wie das eigene Geld tatsächlich auf dem Konto liegt.
Beim Cashback würde ich vor allem auf die konkreten Teilnahmebedingungen achten: Welche Ausgaben zählen, wie wird der Vorteil gutgeschrieben und gibt es Vorgaben, die meinen normalen Einkaufsalltag beeinflussen? Diese Details sollte man nicht aus dem allgemeinen Versprechen ableiten. Wenn der Mechanismus verständlich ist und die Einkäufe ohnehin anstehen, kann Cashback angenehm sein. Wenn ich dafür mein Verhalten stark ändern müsste, wäre mir die zusätzliche Komplexität wahrscheinlich nicht wert.
Wer die App auf einem älteren Android-Gerät installieren möchte, sollte die Systemanforderung vor dem Einrichten prüfen. Das vermeidet unnötigen Aufwand, bevor man persönliche Kontodaten oder Zahlungsroutinen auf eine neue Anwendung umstellt. Für Nutzer mit aktuellem Gerät ist diese Frage weniger zentral; für Besitzer eines älteren Smartphones kann sie dagegen die erste praktische Hürde sein.
Mein Urteil zur Entscheidung zwischen Ausprobieren und Überspringen
Mein Eindruck von BBVA Deutschland ist insgesamt positiv, weil die App einen nachvollziehbaren Nutzen mit einem kostenlosen Einstieg verbindet. Sie richtet sich nicht an Menschen, die ihre Bank möglichst selten sehen möchten, sondern an Nutzer, die Kontoverwaltung bewusst in den mobilen Alltag holen. Zinsen und Cashback erhöhen den möglichen Gegenwert, solange man die Bedingungen versteht und nicht zu zusätzlichen Ausgaben verleitet wird.
Ich würde sie ausprobieren, wenn ich ein digitales Konto suche, regelmäßig per Smartphone den Überblick behalten möchte und eine Kombination aus täglicher Bankverwaltung und möglichen Zusatzvorteilen interessant finde. Vor dem endgültigen Wechsel würde ich allerdings die Kontobedingungen, den Umgang mit den gewünschten Zahlungsarten und die persönliche Service-Erwartung genau abgleichen. Das kostet etwas Zeit, verhindert aber, dass ein attraktiver erster Eindruck die wichtigen Details überdeckt.
Überspringen würde ich die App, wenn ich auf Filialberatung angewiesen bin, mein bestehendes Konto bereits alle wichtigen Aufgaben zuverlässig erfüllt oder ich eine sehr spezialisierte Finanzlösung brauche. In diesen Fällen ist der kostenlose Download allein kein ausreichender Grund für einen Wechsel.
Unterm Strich liefert BBVA Deutschland einen überzeugenden mobilen Zugang zu einem Kontoangebot, dessen Wert über die reine Kontoführung hinausgehen kann. Die Anwendung ist besonders dann sinnvoll, wenn ich digitale Kontrolle, mögliche Zinsen und Cashback in einer klaren täglichen Routine nutzen möchte. Der entscheidende Vorteil ist nicht, dass alles automatisch besser wird, sondern dass zentrale Finanzaufgaben mit weniger Wechseln zwischen verschiedenen Lösungen erreichbar sind.
Als Finanz-App von BBVA wirkt sie damit wie eine gute Option für den digitalen Alltag, aber nicht wie eine universelle Antwort auf jede Bankfrage. Wer die eigenen Prioritäten kennt und kostenlose Nutzung nicht mit bedingungsloser Vorteilhaftigkeit verwechselt, kann hier einen praktischen und potenziell lohnenden Begleiter für die tägliche Kontoverwaltung finden.
BBVA Deutschland Häufig gestellte Fragen
Welche Geräte und Betriebssysteme werden von BBVA Deutschland unterstützt?
BBVA Deutschland ist für die Nutzung auf Smartphones gedacht und gehört zur Kategorie Finanzen. Auf Android-Geräten wird mindestens Version 7.0 benötigt. Prüfen Sie vor dem Download, ob Ihr Gerät diese Voraussetzung erfüllt und genügend freien Speicherplatz hat. Ein kompatibles Betriebssystem allein ersetzt jedoch kein BBVA-Konto: Für den Zugriff auf Banking-Funktionen müssen Sie sich mit einem entsprechenden Konto anmelden.
Was ist BBVA Deutschland und welche Funktionen bietet die App?
BBVA Deutschland ist die mobile Banking-App der spanischen BBVA für Kundinnen und Kunden in Deutschland. Nach der Anmeldung können Sie unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Zahlungskarten verwalten und persönliche Einstellungen anpassen. Der genaue Funktionsumfang kann je nach Konto, Produkt und Aktualisierung der App variieren. Für die Nutzung benötigen Sie in der Regel ein BBVA-Konto sowie ein kompatibles Smartphone. BBVA beschreibt das Angebot als kostenloses Konto mit Zinsen, Cashback und einer smarten App; welche Leistungen für Sie gelten, hängt vom gewählten Konto ab.
Wie sicher ist die Nutzung von BBVA Deutschland auf dem Smartphone?
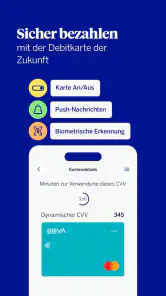
Die App verwendet übliche Sicherheitsmechanismen für mobiles Banking, darunter eine geschützte Anmeldung und je nach Gerät biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung. Zusätzlich können Bestätigungen für bestimmte Aktionen erforderlich sein. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, das Betriebssystem aktuell halten und niemals Zugangsdaten oder Bestätigungscodes weitergeben. Bei Verlust des Smartphones sollte der Zugang unverzüglich gesperrt werden.
Kann ich mit BBVA Deutschland Überweisungen tätigen und meine Zahlungen verwalten?
Ja, die App ist für alltägliche Bankgeschäfte ausgelegt und ermöglicht normalerweise das Veranlassen von Überweisungen innerhalb der verfügbaren Kontofunktionen. Auch Kontobewegungen und Kartenzahlungen lassen sich bequem kontrollieren. Vor einer Überweisung sollten Empfänger, Betrag und Verwendungszweck sorgfältig geprüft werden. Je nach Sicherheitsstufe kann die App eine zusätzliche Freigabe verlangen, bevor der Auftrag endgültig ausgeführt wird.
Welche Voraussetzungen gelten für die Registrierung und Anmeldung bei BBVA Deutschland?
Für die Nutzung benötigen Sie üblicherweise ein bei BBVA Deutschland geführtes Konto, ein kompatibles Android- oder iOS-Gerät und eine stabile Internetverbindung. Bei der erstmaligen Einrichtung kann eine Identitätsprüfung oder die Eingabe persönlicher Vertragsdaten erforderlich sein. Außerdem müssen Sie die von BBVA vorgesehenen Sicherheits- und Freigabeverfahren einrichten. Sollten Daten fehlen oder die Aktivierung scheitern, hilft normalerweise der offizielle Kundendienst weiter.
Vorteile
- Übersichtliche Darstellung von Konten
- Karten und Umsätzen
- Schnelle Überweisungen und einfache Verwaltung von Daueraufträgen
- Biometrische Anmeldung sorgt für komfortablen und sicheren Zugriff
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Praktische Funktionen zur Sperrung und Verwaltung von Karten
Nachteile
- Einige Funktionen sind nur für BBVA-Kunden mit passenden Produkten verfügbar
- Für die Kontoeröffnung werden umfangreiche persönliche Daten und Nachweise verlangt
- Bei technischen Störungen kann der Zugriff auf wichtige Bankfunktionen eingeschränkt sein
- Nicht alle Bankservices lassen sich vollständig mobil erledigen
- Die App bietet weniger Zusatzfunktionen als manche etablierte Banking-Apps
- Kategorie
- Finanzen
- Version
- 1.11.10